Pets x placemaking: czy to może się udać?

Placemaking

Placemaking jest ciekawym, nowym zjawiskiem związanym z opieką nad zwierzętami, szczególnie w przestrzeni miejskiej. Czy marki mogą angażować się w projekty tworzenia przestrzeni, które z natury są oddolne albo wykorzystują i bazują głównie na oddolnych potrzebach lokalnych społeczności? W jaki sposób mogą w takie projekty wchodzić i czym różni się to od sponsoringu?

Czy marki mogą angażować się w placemaking?

W placemakingu coraz częściej pojawiają się tematy związane ze zwierzętami oraz z planowaniem procesu opartym na danych. Najczęściej jednak osoby zajmujące się placemakingiem skupiają się na dzikich zwierzętach miejskich: ptakach, wiewiórkach, gryzoniach czy owadach. Marki mogą obejmować patronatem lub sponsoringiem takie miejsca jak karmniki, wieże dla owadów czy budki dla ptaków, włączać te projekty do wolontariatu pracowniczego lub projektów CSR.

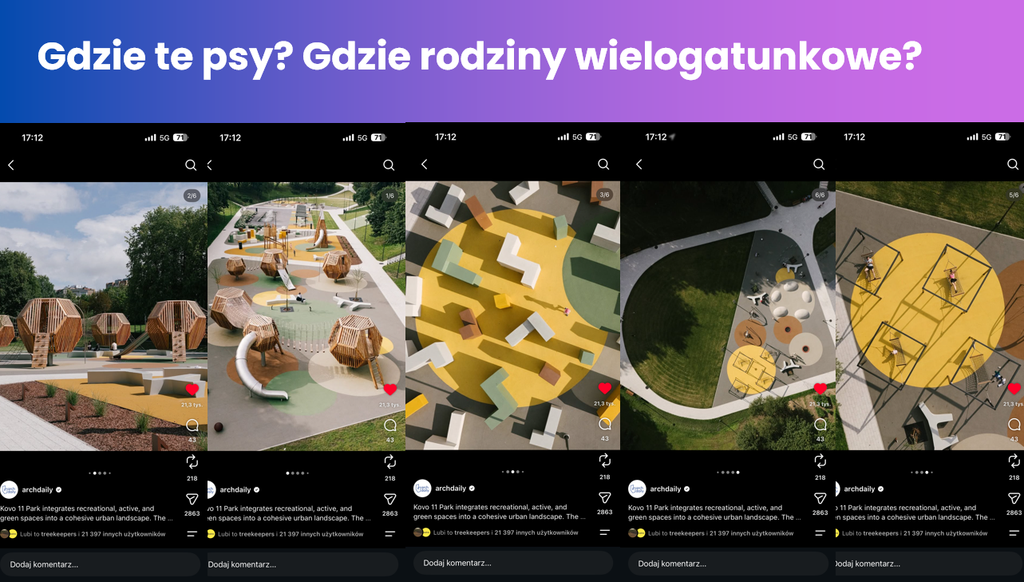
Ale tereny, szczególnie miejskie, zamieszkałe przez rodziny wielogatunkowe, mają potencjał placemakingowy, który obecnie wydaje się niewykorzystany. To mieszkające w domach, blokach czy szeregowcach gatunki udomowione – głównie psy, ale także i koty wychodzące oraz koty żyjące dziko. To oczywisty-nieoczywisty temat, powszechny, lecz często niedostrzegany – na wybetonowanych uliczkach, gęsto zabudowanych osiedlach, nad kanałami, przy ruchliwych ulicach. A skoro ruch placemakingowy, także w Polsce, nabiera rozpędu, przyjrzyjmy się, czy jest coś, co można dla zwierząt zrobić wspólnie?
Screenshot 2026 09 24 202326

Czym jest placemaking?

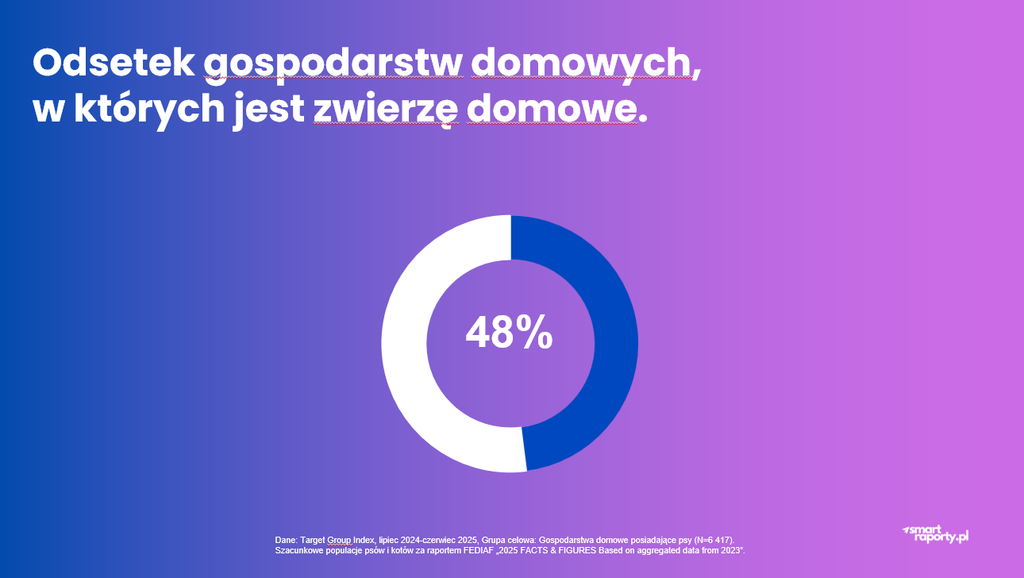
Słowo placemaking nie ma polskiego odpowiednika i prawdopodobnie się go nie doczeka. Dosłownie oznacza robienie, czynienie lub tworzenie miejsca. Zazwyczaj jest używany w kontekście miasta. Jest to proces wspólnego tworzenia i ożywiania przestrzeni w taki sposób, aby wzmacniać lokalną społeczność, odpowiadać na jej potrzeby i budować poczucie przynależności do miejsca. Chodzi o to, żeby dobrze się mieszkało. A przecież w aż 48% gospodarstw domowych w Polsce są zwierzęta domowe[1], a wśród nich – najwięcej jest psów. Żyjemy w rodzinach wielogatunkowych.

W praktyce, placemaking często polega na przekształcaniu miejsc między blokami lub na osiedlach, które są niezagospodarowane, wyasfaltowane, zagracone albo zaśmiecone, a mogłyby służyć lokalnej społeczności. Kontekst lokalny jest ważny, ponieważ placemaking z natury wchodzi w tkankę społeczną, a nawet wychodzi z jej potrzeb na niewielkim obszarze. W większej skali może przyczynić się do rozkwitu całych miast.

Z punktu widzenia rodzin wielogatunkowych patrzymy na placemaking przez potrzeby opiekunów zwierząt oraz samych zwierząt. Trzeba zapamiętać, że jest to proces wspólny, proces tworzenia i ożywiania, którego celem jest wzmacnianie lokalnej społeczności i czynienie lokalnego życia lepszym. Temat spaceru z psem jak najbardziej tu pasuje.
Screenshot 2026 09 24 202301

Trzy cechy dobrego placemakingu

Wedug organizacji Project for Public Spaces istnieje 11 zasad tworzenia wspaniałych miejsc publicznych (11 Principles for Creating Great Community Places)[2].

Gdybyśmy mieli wybrać z nich trzy najważniejsze, postawilibyśmy na te trzy:

  1. Ludzie są ważniejsi niż infrastruktura. Placemaking nie jest procesem, który się kontroluje ani takim, w którym ktoś odgórnie narzuca rozwiązanie – choćby z najlepszymi intencjami. Częścią wartości jest demokratyczna, inkluzywna, współ-twórcza procedura. Dlatego, jeżeli projekt nie będzie skonsultowany z lokalnymi mieszkańcami, nie będzie dobrym placemakingiem.
  2. Miejsce powstaje w społeczności. Jest to proces dynamiczny, który powstaje w dialogu. Jeżeli marka chce w nim uczestniczyć, powinna zająć miejsce jako jeden z wielu uczestników. To dosyć nowa rola dla marek, ale też rola bardzo potrzebna, ponieważ marki coraz częściej mówią o autentyczności i autentycznym kontakcie z konsumentami, klientami, po prostu z ludźmi.
  3. Sukces jest mierzony ilością i jakością życia, rozumianego jako żywotność miejsca. Jeżeli mamy stawiać cele, czy nawet KPI dla projektu placemakingowego, trzeba patrzeć, czy miejsce powstałe w wyniku procesu będzie żywe. Czy ludzie będą chętnie przychodzić na plac zabaw, do parku, do szkoły albo do jej outdoorowego elementu? W kontekście zwierząt: czy miejsce będzie często i chętnie używane przez zwierzaki i ich opiekunów?
Screenshot 2026 09 24 202313

Gdzie ten placemaking? Gdzie mieszkają psy i koty domowe?

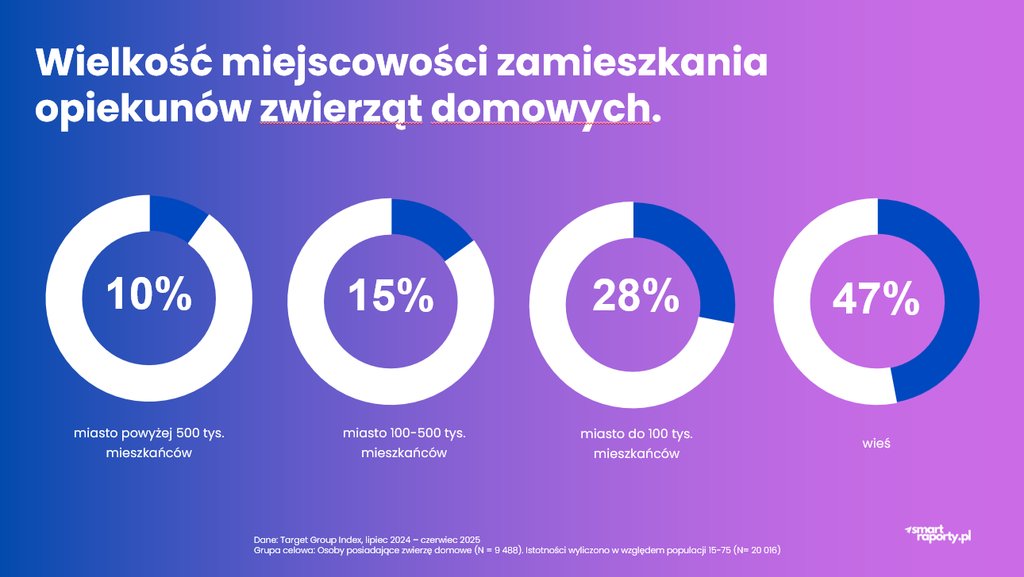
Polskie gospodarstwa domowe, w których są zwierzęta najczęściej znajdują się na wsi. Dyskurs i reklamy mogą sugerować, że psy i koty to zwierzęta miejskie, towarzyszące przede wszystkim mieszkańcom miast. Tymczasem tylko 10% opiekunów zwierząt domowych mieszka w największych miastach Polski. Miasta powyżej 100 tysięcy i do pół miliona mieszkańców wspólnie tworzą dużą grupę, 43%[3].

To właśnie tam można szukać miejsc nadających się do placemakingu oraz badać potrzeby lokalnych społeczności i opiekunów zwierząt domowych. Chodzi zarówno o dbanie o zwierzęta, jak i o relację ze zwierzakami, ponieważ wszystko to dzieje się w rodzinach wielogatunkowych.
Screenshot 2026 09 24 202525

Psi park: placemaking czy sponsoring?

Tego typu inicjatywy, choć nie czysto placemakingowe, już w Polsce powstają. Jednym z przykładów jest psi park na warszawskim Wilanowie, zaopiekowany przez markę karmy dla zwierząt domowych Butcher’s. To nie typowy placemaking, ale spory psi wybieg, który powstał w porozumieniu z miastem, a marka wniosłą wkład, w zamian za co płot wydzielający wybieg z przestrzeni osiedla nosi logotypy marki.

Czy coś jest w tym nie w porządku? Absolutnie nie. Czy to jest placemaking? Tutaj pojawia się duży znak zapytania. Trzeba by przyjrzeć się procesowi i sprawdzić wobec 11 zasad dobrego placemakingu: czy był to projekt miejski, dla którego znalazł się sponsor, czy miejsce powstało dlatego, że silnie o to wołało? Na ile lokalna społeczność osiedla była zaangażowana w kształt projektu i określanie potrzeb? Wreszcie, jak jest z użytkowaniem wybiegu: czy i kto chętnie z niego korzysta?

Różnicę między placemakingiem a sponsoringiem rozstrzyga sposób, w jaki marka i lokalna społeczność są obecne w całym procesie. Wpływa to na żywotność miejsca: czy jest faktycznie używane i czy spaja się z lokalną tkanką osiedla – czy pozostaje nośnikiem brandu.

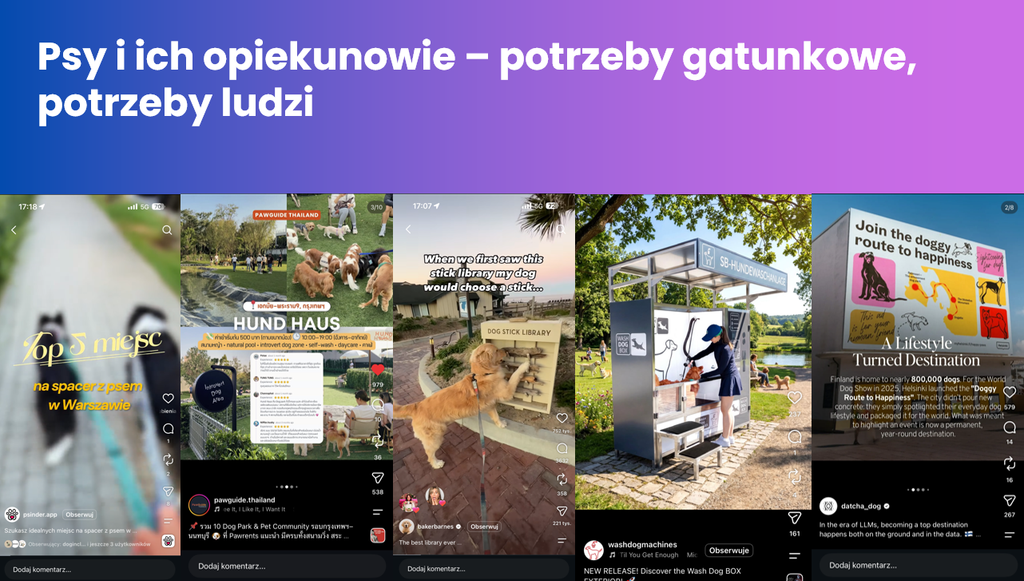
Na świecie powstają specjalne miejsca tworzone pod potrzeby gatunkowe, szczególnie psów i ich właścicieli. Często są to miejsca komercyjne, dzienna opieka dla psów albo płatne psie parki. Mają bogatsze wyposażenie niż przeciętny wielkomiejski park dla psów w Polsce, który jest zazwyczaj ogrodzoną przestrzenią z równoważnią lub miejscem do ćwiczeń. Możliwe są zabawy wodne, maty i tablice sensoryczne, stacje groomingowe czy stacje kąpieli dla czworonogów. Usługi psich parków nie są oczywiście placemakingiem, ale… dobry placemaking dla rodzin wielogatunkowych mógłby czerpać pomysły właśnie z takich udanych, komercyjnych miejsc – nie zawsze na pokładzie załogi placemakingowej jest behawiorysta czy specjalista od potrzeb gatunkowych.

Czy któreś miasto robi to na serio?

Takie działania można prowadzić na poziomie miejskim. Helsinki wyróżniają się bardzo dobrą, świetnie mierzoną strategią miejską, która uruchamia projekty infrastrukturalne, artystyczne oraz związane z opiekunami i ich pupilami. Nie dziwota, że w Helsinkach powstała też cała „trasa szczęścia” dla psów i ich właścicieli. Jest to raczej projekt miejski niż oddolny placemakingowy, ale może być dobrym punktem odniesienia i benchmarkiem dla samorządów lokalnych oraz współpracujących marek, które chciałyby rozwijać takie projekty w Polsce, placemakingowo lub we współpracy z samorządami.
Screenshot 2026 09 24 202601

Marka jako partner procesu

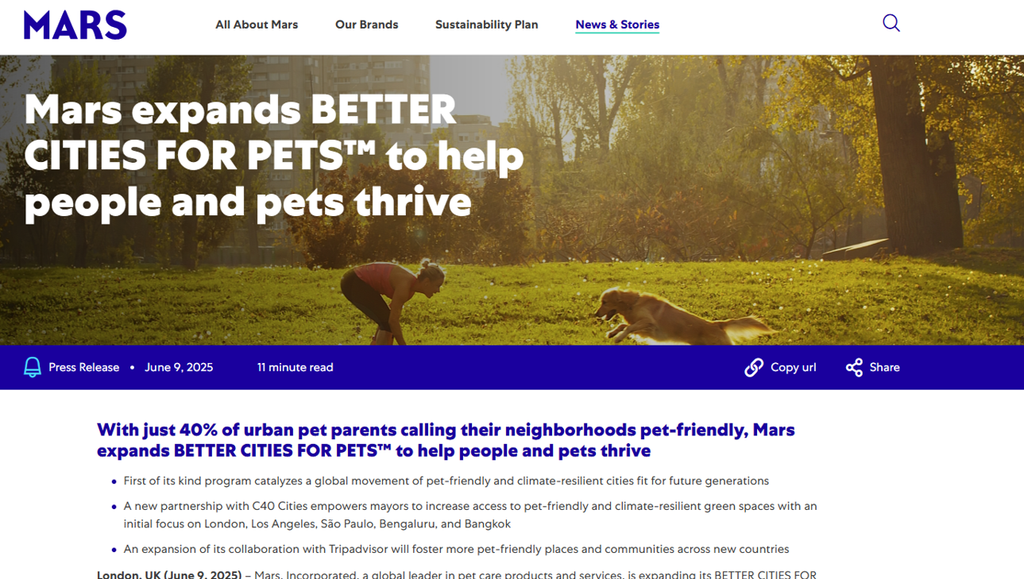
MARS od dłuższego czasu prowadzi projekt BETTER CITIES FOR PETS™, wspierając miasta w tworzeniu bardziej przyjaznych przestrzeni dla zwierząt i ich opiekunów, odpornych na zmiany klimatu i lepiej przygotowanych na potrzeby przyszłych pokoleń.

W czerwcu 2025 r. firma ogłosiła kontynuację i rozszerzenie tego programu. Impulsem do rozwoju inicjatywy były wyniki badań wskazujące, iż zaledwie 40% opiekunów zwierząt mieszkających w miastach uważa swoją okolicę za przyjazną zwierzętom[4]. Badania te nie dotyczą Polski, ale pokazują skalę potrzeb.

W ramach programu MARS nawiązał partnerstwo z organizacją C40 Cities, aby wspierać władze miejskie w zwiększaniu dostępności terenów zielonych, które odpowiadają zarówno na potrzeby ludzi i zwierząt, jak i na wyzwania związane ze zmianą klimatu. W pierwszej kolejności działania objęły Londyn, Los Angeles, San Paulo, Bengalur i Bangkok. Firma rozszerzyła także współpracę z Tripadvisor, której celem jest rozwijanie miejsc i społeczności przyjaznych zwierzętom w kolejnych krajach.
Screenshot 2026 09 24 202613

Mars argumentuje, że miasta projektowane z myślą o zwierzętach stają się lepszym miejscem do życia dla wszystkich mieszkańców. Więcej terenów zielonych, łatwiejszy dostęp do przestrzeni publicznej i większa liczba lokali akceptujących zwierzęta mają jednocześnie wspierać zdrowie ludzi, integrację społeczną oraz odporność miast na wyzwania klimatyczne.

W ramach partnerstwa MARS z dużym miejskim projektem powstał Bark Park, czyli miejsce dedykowane psom. Nie jest to zwykły sponsoring. Mars współprojektuje doświadczenie, a w placemakingu słowo „doświadczenie” jest bardzo ważne. Miejsce ma integrować mieszkańców, odwiedzających i ich zwierzęta. Nie chodzi tu więc o zwykłą wymianę środków finansowych za logo na psim parku. Jeśli marka chce wejść w placemaking, przykład MARS daje kilka podpowiedzi:

  • mierzyć wysoko,
  • kierować się dobrostanem ludzi, zwierząt i roślin – jako współmieszkańców miasta,
  • znaleźć doświadczonych partnerów albo zaangażować się w bardzo lokalne projekty.

Partnerstwa z operatorami placemakingowymi gwarantują dobrą jakość wykonania i wejście w partnerską relację z mieszkańcami. Z punktu widzenia marki oznacza to bycie bliżej własnych odbiorców niż tylko z perspektywy biura czy centrali.

Nie jest to jedyny przykład. Można wskazać także Dream Dog Park Puriny oraz mniejsze i większe współprace w innych miejscach świata. Kultura psich parków jest ciekawa, a polskie miasta, samorządy i osoby zajmujące się placemakingiem mogą podpatrzeć wiele dobrych elementów do swoich projektów.

Czy tylko psy?

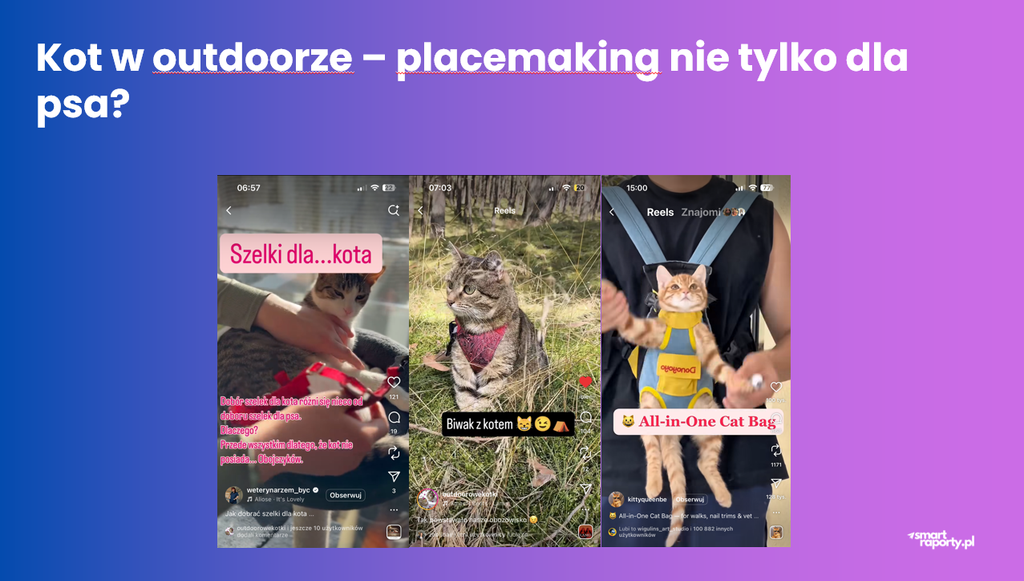
Pies nie musi być jedynym gatunkiem, który skorzysta ze współczesnych projektów placemakingowych. Marki mogą wspierać koty dzikie, wolno żyjące, które są obecnie postrzegane jako ważny element życia miasta. Koty domowe wychodzące także mogą dostać swoją małą infrastrukturę. Ciekawe rzeczy dzieją się też z kotami domowymi nie wychodzącymi – trend pokazuje, że niejako… odzyskują outdoor. Opiekunowie kotów, którzy chcą wychodzić z kotami na osiedle na smyczy mogliby mieć głos na etapie powstawania projektu. W takie projekty mógłby być zaangażowany rynek akcesoriów i karmy. Warto otworzyć placemaking w Polsce również dla kotów i ich opiekunów.
Screenshot 2026 09 24 202626

Jak zrobić to dobrze?

Przede wszystkim należy zacząć i nie poddawać się przekonaniu, że to się nie uda, będzie za drogo albo zbyt trudno. Jest wiele zainteresowanych stron, więc projekt wręcz powinien się udać. Miejsca, w których mieszkamy, powinny być coraz lepsze. Projekt może się udać wtedy, kiedy społeczność stanie się ekspertem, a marka nie wejdzie w relację z pozycji odgórnej, pozycji wiedzy czy sponsora, tylko… będzie słuchać i się angażować.

Placemaking to projekt, ale także miejsce. Firmy, marki i producenci mogą być partnerem lokalnego operatora placemakingowego, samorządu albo grupy, która zaczyna działać. Nie trzeba z góry zakładać rodzaju wsparcia. Jesteśmy w procesie i wypracowujemy miejsce razem.
Screenshot 2026 09 24 202546

Badania i obserwacja przestrzeni

Obserwacja sposobu funkcjonowania przestrzeni jest bardzo ważna. Oznacza zrównanie się z użytkownikami danego miejsca i zrozumienie ich. Pomocne mogą być badania jakościowe, kulturowe i systemowe. Metoda etnograficzna, metoda uczestnicząca oraz embodied methodologies, w których całym ciałem doświadczamy bycia w danej przestrzeni, pokazują obszar, w którym badacze rynku mogą być obecni i faktycznie pomóc. Wizja jest potrzebna, ale musi być połączona z potrzebami lokalnej społeczności. Ważne jest zaczynanie od małych zmian, nie musi to być od razu wielkie zaangażowanie ani wielki projekt.

O placemakingu mówi się, że nigdy nie jest skończony. Są to przestrzenie żywe, potrzeby mogą się zmieniać, a z czasem mogą dochodzić funkcjonalności, których wcześniej nie było. Nurt obserwacyjny i żywy kontakt z miejscem oraz mieszkańcami trzeba brać pod uwagę przez cały czas.
Screenshot 2026 09 24 202652

Co zyskuje marka?

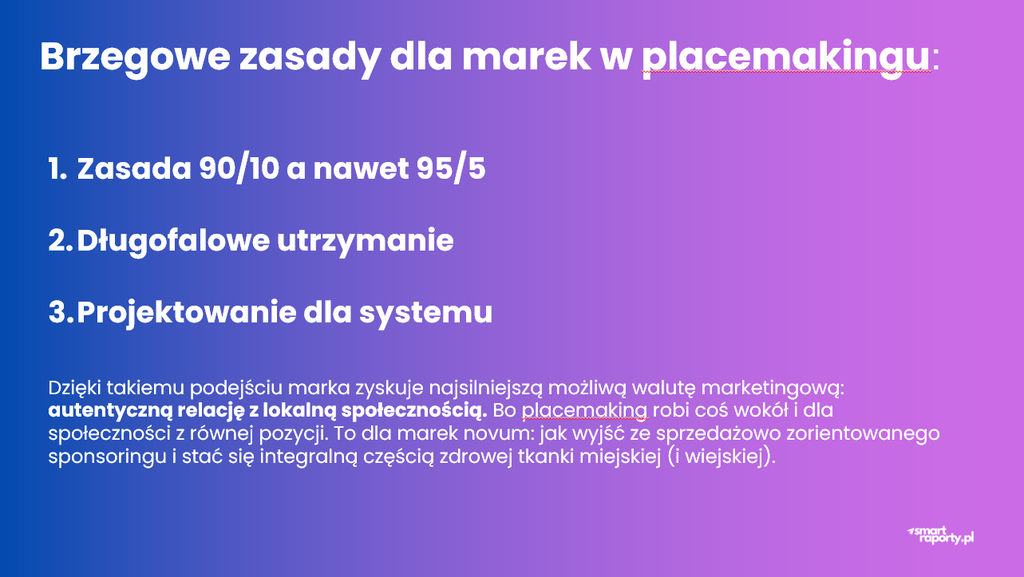
Marka zyskuje silną walutę marketingową, a nawet – zaczyna przekształcać swoje podejście marketingowe; nie jest już „po drugiej stronie”, vis a vis klienta; raczej nawiązuje tak pożądaną, autentyczną relację z ludźmi i lokalną społecznością. Tego marki szukają coraz częściej i coraz głośniej o tym mówią – choć nie zawsze wiadomo, jak taka relacja miałaby wyglądać. Placemaking jest jedną z szans.

Placemaking robi coś wokół społeczności, dla społeczności i ze społecznością, a wszyscy są na równych pozycjach. Jest to temat do rozmów marketingowych, zarządczych, menedżerskich i strategicznych: w jaki sposób marka mogłaby osiągnąć równą pozycję w rozmowie z lokalną społecznością? Nie jest to przecież taka sama rozmowa, jak poprzez reklamę telewizyjną czy online – w której marka tworzy przekaz, medium go emituje, a odbiorca tylko odbiera. W bardziej autentycznych i żywych projektach placemakingowych role się wyrównują. Musi dochodzić do rozmowy i wspólnego wypracowywania miejsca.

Czego brakuje dziś w Polsce?

Większość aktywności marek pet care w Polsce koncentruje się na adopcji, eventach, samplingach czy prezentacjach produktów. Część działań zmierza w kierunku ESG czy CSR. Nadal jednak najwięcej narracji marek, szczególnie w pet foodzie, dotyczy funkcjonalności produktów.

Placemaking jest ciekawym krokiem na przyszłość i trendem, który nabiera rozpędu w Polsce oraz poza nią. Warto go poznać i rozważyć. A rozwiązania odpowiadające na to, co faktycznie jest potrzebne na miejscu, są w zasadzie do wymyślenia od początku. To dobry moment, żeby zacząć je rozwijać.

Ważnym uczestnikiem lokalnego życia miejskiego i osiedlowego są również specjalistyczne sklepy zoologiczne. W przypadku dużego retailu czy kanału online trudno mówić o żywej obecności w tkance miejskiej i o tym, co dzieje się poza mieszkaniem opiekunów zwierząt. Sklep specjalistyczny ma natomiast duży potencjał, żeby faktycznie być miejscem spotkań. Specjalistyczne sklepy zoologiczne mogłyby być punktem, w którym inicjatywy placemakingowe się rozpoczynają, a ludzie zaczynają rozmawiać o swoich potrzebach. Byłby to ciekawy katalizator i funkcja dla tego kanału, szczególnie ważnego dla marek premium i marek kategorii weterynaryjnej.
Screenshot 2026 09 24 202246

[1] Dane: Target Group Index, lipiec 2024-czerwiec 2025, Grupa celowa: Gospodarstwa domowe posiadające psy (N=6 417).

[2] Project for Public Spaces.

[3] Dane: Target Group Index, lipiec 2024 – czerwiec 2025. Grupa celowa: Osoby posiadające zwierzę domowe (N = 9 488). Istotności wyliczono w względem populacji 15-75 (N= 20 016)

[4] With just 40% of urban pet parents calling their neighborhoods pet-friendly, Mars expands BETTER CITIES FOR PETS™ to help people and pets thrive | Mars Global

ROI raportu syndykatowego

ARTYKUL

Przy ocenie działań marketingowych najczęściej myślimy o wskaźnikach takich jak sprzedaż, leady czy konwersje. Znacznie trudniej ocenić wartość wiedzy, która ma wspierać decyzje biznesowe. Dlatego pytanie o ROI raportu syndykatowego pojawia się bardzo często.

Problem polega na tym, że raport syndykatowy nie działa tak samo jak kampania performance. Jego wartość nie wynika z bezpośredniego generowania sprzedaży, ale z poprawy jakości decyzji podejmowanych przez organizację. Jak więc ocenić, czy inwestycja w raport syndykatowy się opłaca?

Dlaczego ROI raportu syndykatowego wygląda inaczej?

ROI raportu syndykatowego nie liczy się tak samo jak ROI kampanii performance. Raport sam z siebie zwykle nie „generuje sprzedaży” w prostym, bezpośrednim sensie. Jest częścią szerszego systemu podejmowania decyzji. Dlatego warto myśleć o jego wartości przez kilka pytań.

1. Jaką decyzję raport ma obsłużyć?

To najważniejsze pytanie. Raport może wspierać decyzję o:

  • wejściu w nową grupę docelową;
  • zmianie pozycjonowania;
  • przygotowaniu briefu;
  • zaplanowaniu badania dedykowanego;
  • weryfikacji hipotez;
  • rozwoju portfolio;
  • alokacji budżetu badawczego;
  • sposobie komunikacji z nowym segmentem konsumentów.

Bez tej decyzji trudno ocenić wartość raportu. Jeżeli raport pomaga podjąć ważną decyzję szybciej, trafniej lub przy mniejszym ryzyku błędu, jego wartość często znacząco przekracza koszt zakupu.

2. Jaka byłaby ścieżka alternatywna?

Warto policzyć, co firma musiałaby zrobić, gdyby nie kupiła raportu syndykatowego. Czy potrzebne byłoby badanie dedykowane? Ile trwałoby jego przygotowanie? Ile kosztowałby desk research, analiza danych, warsztat, praca zespołu, konsultanci, czas agencji? Raport syndykatowy może dawać oszczędność nie tylko pieniędzy, ale też czasu i energii organizacji. W wielu przypadkach właśnie skrócenie procesu dochodzenia do wiedzy stanowi jeden z najważniejszych elementów zwrotu z inwestycji.

3. Jakiego ryzyka pomaga uniknąć?

Czasem największą wartością raportu jest to, że pomaga uniknąć złej decyzji. Na przykład:

  • zbyt szerokiego targetowania;
  • komunikacji opartej na stereotypie;
  • pominięcia ważnej grupy konsumentów;
  • inwestycji w nietrafiony kierunek;
  • zamówienia złego badania;
  • pracy na nieaktualnych założeniach o rynku.

Koszt błędnej decyzji marketingowej często jest wielokrotnie wyższy niż koszt samego raportu. Dlatego warto analizować ROI również przez pryzmat ograniczania ryzyka biznesowego.

4. Jak poprawia jakość kolejnych działań?

Raport syndykatowy może pomóc lepiej zaplanować kolejne badania, warsztaty, segmentację, strategię, działania komunikacyjne lub innowacje. W takim ujęciu jego ROI nie polega tylko na tym, że „dostaliśmy raport”. Polega na tym, że firma może szybciej i trafniej przejść do kolejnych decyzji. Dobrze wykorzystany raport zwiększa jakość całego procesu podejmowania decyzji, a nie tylko pojedynczego projektu.

Webinar 5 5

Jak patrzeć na ROI wiedzy w marketingu?

W przypadku raportów syndykatowych warto odejść od prostego myślenia o zwrocie finansowym liczonym wyłącznie w sprzedaży. Znacznie ważniejsze bywają pytania:

  • Czy podjęliśmy lepszą decyzję?
  • Czy szybciej zrozumieliśmy zmianę na rynku?
  • Czy uniknęliśmy kosztownego błędu?
  • Czy lepiej zaplanowaliśmy kolejne działania badawcze i strategiczne?
  • Czy organizacja zyskała wspólny obraz rynku i konsumenta?

Jeżeli odpowiedź na te pytania brzmi „tak”, raport prawdopodobnie już wygenerował wartość biznesową.

Podsumowanie

ROI raportu syndykatowego nie wynika wyłącznie z dostępu do danych. Jego wartość tkwi przede wszystkim w lepszych decyzjach, oszczędności czasu, ograniczaniu ryzyka oraz poprawie jakości kolejnych działań marketingowych i badawczych.

Dlatego przed zakupem raportu warto zadać sobie jedno kluczowe pytanie: jaką decyzję ma pomóc podjąć? To właśnie od odpowiedzi na nie zależy, czy inwestycja przyniesie realny zwrot dla organizacji.

Czyta także: Raport syndykatowy a predefiniowany – różnice — SmartRaporty

Poznaj narzędzie do samodzielnego generowania raportów marketingowych: Skuteczny Monitoring Konsumpcji Produktów i Kategorii – TGI smart

Raport syndykatowy a predefiniowany – różnice

ARTYKUL

Raport syndykatowy i raport predefiniowany często pojawiają się obok siebie jako alternatywne źródła wiedzy dla marketingu, strategii i Customer Insight. Choć oba rozwiązania pomagają podejmować lepsze decyzje biznesowe, odpowiadają na różne potrzeby i służą innym celom.

ObszarRaport syndykatowyRaport predefiniowany
Punkt wyjściaProblem, zmiana, temat lub pytanie rynkoweIstniejący zbiór danych i przygotowany szablon
ZakresCzęsto szerszy, interpretacyjny, strategicznyBardziej wystandaryzowany i porównywalny
OdbiorcyKilka firm, marek lub podmiotów zainteresowanych tym samym tematemUżytkownik wybierający kategorię, markę, grupę marek lub target
WartośćDane + interpretacja + sensmaking + rekomendacjeSzybki dostęp do uporządkowanych analiz
Kiedy się sprawdzaGdy trzeba zrozumieć większą zmianę w kategorii lub zachowaniach konsumentówGdy trzeba szybko sprawdzić profil, kategorię, markę lub grupę docelową
Co może uruchamiać dalejWarsztat, badanie dedykowane, strategię, segmentację, rekomendacjeBrief, przetarg, analizę marki, wybór targetu, plan komunikacji

Kiedy wybrać raport syndykatowy, a kiedy predefiniowany?

Wybierz raport syndykatowy, jeśli:

  • chcesz zrozumieć większą zmianę w kategorii;
  • potrzebujesz interpretacji, a nie tylko danych;
  • temat dotyczy wielu graczy na rynku;
  • firma potrzebuje wspólnego tła do decyzji;
  • chcesz sprawdzić, jakie pytania warto postawić dalej;
  • interesują Cię zmiany kulturowe, pokoleniowe, konsumenckie lub stylu życia;
  • pracujesz nad strategią, repozycjonowaniem, innowacją lub segmentacją.

Wybierz raport predefiniowany, jeśli:

  • potrzebujesz szybkiego obrazu kategorii, marki lub grupy celowej;
  • przygotowujesz brief, przetarg lub analizę konkurencji;
  • chcesz zobaczyć dane w uporządkowanym, porównywalnym układzie;
  • nie potrzebujesz nowego badania od zera;
  • ważny jest czas, dostępność i standaryzacja;
  • chcesz oprzeć pierwsze decyzje na danych, a nie wyłącznie intuicji.

Checklista dla marketera: jak ocenić, jakiego raportu potrzebujesz?

Dopiero startujesz w branży, czy też jesteś doświadczonym marketerem, brand managerem, lub pracujesz w Client Service, uporządkowanie tej wiedzy w spokojnej refleksji ma sens. Warto zatrzymać się i odpowiedzieć na kilka pytań:

  • Jaką decyzję chcemy podjąć?
  • W jakim horyzoncie czasowym będziemy doświadczać jej skutków?
  • Czy potrzebujemy tła, eksploracji, danych porównawczych, rekomendacji kierunkowych?
  • Czy problem dotyczy tylko naszej marki, czy całej kategorii?
  • Czy mamy już dane (ilościowe, jakościowe), ale brakuje nam wniosków lub interpretacji?
  • Czy potrzebujemy szybkiego obrazu rynku, czy głębokiego rozpoznania zmiany?
  • Czy raport ma być punktem wyjścia do dalszych badań lub warsztatów?
  • Jakie ryzyko ponosimy, jeśli tej wiedzy nie będziemy mieć?
  • Kto w organizacji będzie z raportu korzystał: marketing, Customer Insight, strategia, sprzedaż, agencja, zarząd?

Jeśli nie umiemy odpowiedzieć na te pytania, to często znak, że problemem nie jest jeszcze wybór raportu, ale doprecyzowanie sytuacji decyzyjnej.

Raporty jako część pracy z wiedzą

Raporty najwięcej zyskują wtedy, gdy są traktowane jako element pracy z wiedzą w całej organizacji. To zresztą kolejna zaleta raportu syndykatowego – za ułamek ceny raportu dedykowanego cała organizacja ma dostęp do wiedzy dobrej jakości. Dla zespołów marketingu, Customer Insight, strategii czy agencji mogą być punktem wyjścia do rozmowy, porządkowania hipotez, przygotowania briefu albo decyzji o dalszych badaniach.

Może pomóc:

  • nazwać zmianę, którą zespół wyczuwał, ale nie umiał jej uporządkować;
  • pokazać, że dotychczasowe założenia o konsumencie są już zbyt proste;
  • zbudować wspólny język w zespole;
  • przygotować lepszy brief;
  • skrócić drogę do dobrego badania dedykowanego;
  • poprawić rozmowę między marketingiem, Customer Insight, agencją i zarządem.

Raport nie zastępuje myślenia strategicznego. Ale może bardzo poprawić jego jakość.

Jak pracujemy z raportami w SmartRaportach.pl i TGI Smart?

W SmartRaportach i TGI Smart łączymy kilka sposobów patrzenia na rynek i konsumentów. Z jednej strony korzystamy z danych ilościowych, w tym z badania TGI prowadzonego przez Kantar. To pozwala analizować zachowania, postawy, kategorie, marki i grupy konsumentów w uporządkowany sposób. Z drugiej strony pracujemy jakościowo i interpretacyjnie: obserwujemy zmiany kulturowe, język kategorii, style życia, napięcia konsumenckie, komunikację marek i nowe wzorce zachowań. Dzięki temu raport może być czymś więcej niż zbiorem danych. Może stać się punktem wyjścia do rozmowy o tym, co dana zmiana oznacza dla marki, kategorii i decyzji marketingowych.

Raport syndykatowy i raport predefiniowany nie są tym samym, choć oba mogą być bardzo praktyczne dla marketingu. Raport syndykatowy pomaga zrozumieć większą zmianę, która dotyczy wielu graczy na rynku. Daje tło, interpretację i wspólny punkt startu do dalszych decyzji. Raport predefiniowany daje szybki, uporządkowany dostęp do analiz opartych na istniejącym zbiorze danych. Sprawdza się wtedy, gdy potrzebujemy sprawdzić kategorię, markę, grupę marek lub target bez zamawiania pełnego badania od zera. W obu przypadkach najważniejsze pytanie brzmi: jaką decyzję pomoże nam podjąć?

Chcesz sprawdzić, jaki raport będzie właściwy dla Twojej decyzji?

Raport syndykatowy i raport predefiniowany nie konkurują ze sobą – odpowiadają na różne potrzeby informacyjne organizacji. Pierwszy pomaga zrozumieć szerszy kontekst i kierunki zmian, drugi umożliwia szybkie pozyskanie uporządkowanych danych o kategorii, marce lub grupie docelowej. Wybór właściwego rozwiązania powinien zawsze wynikać z decyzji, którą organizacja chce podjąć oraz rodzaju wiedzy potrzebnej do jej podjęcia.

Na SmartRaporty.pl znajdziesz gotowe raporty syndykatowe dotyczące konsumentów, stylów życia, pokoleń, zwierząt domowych, demografii, zdrowia, mediów i zmian kulturowych. Na TGISmart.com możesz korzystać z raportów predefiniowanych opartych na danych TGI od Kantar Polska – zbadaj bezpiecznie swoją kategorię, markę, grupy marek czy grupy celowe.

Zapoznaj się z narzędziem do samodzielnego sporządzania raportów: Skuteczny Monitoring Konsumpcji Produktów i Kategorii – TGI smart

Raport syndykatowy – czym jest i kiedy się sprawdza?

Raport syndykatowy artykul

Nie każda decyzja marketingowa wymaga realizacji dedykowanego badania. Czasami organizacja potrzebuje przede wszystkim zrozumienia szerszego kontekstu rynkowego, zmian konsumenckich lub trendów wpływających na całą kategorię. W takich sytuacjach szczególnie przydatnym narzędziem może być raport syndykatowy.

W skrócie

  • Raport syndykatowy to raport badawczy lub analityczny, z którego korzysta więcej niż jeden klient. Koszt stworzenia wiedzy dzielony jest między kilka firm, marek lub podmiotów z jednej kategorii.
  • To dobre rozwiązanie, gdy firma potrzebuje rzetelnego tła rynkowego, konsumenckiego lub kulturowego, ale nie zawsze musi od razu zamawiać pełne badanie dedykowane.
  • Największą wartością raportu syndykatowego nie są same dane, ale ich interpretacja, sensmaking i przełożenie na decyzje marketingowe.
  • Raport syndykatowy może pomóc brand managerom, Customer Insight, strategom i agencjom lepiej rozumieć zmiany w kategorii, potrzeby konsumentów i kierunki rozwoju marek.

Dlaczego w ogóle rozmawiamy dziś o raportach?

Działy marketingu, brand managerowie, ludzie odpowiedzialni za Customer Insight i agencje nie cierpią dziś na brak informacji. Wręcz przeciwnie – informacji jest bardzo dużo, w wielu kanałach i na dodatek jest AI.

Są raporty branżowe, publikacje firm badawczych, social media, newslettery, webinary, wyszukiwarki, narzędzia AI i setki luźnych obserwacji z rynku. Problem polega więc coraz rzadziej na pytaniu: „skąd wziąć dane?”, a coraz częściej na pytaniu:

Jaki rodzaj wiedzy jest właściwy dla decyzji, którą mamy podjąć?

Innej wiedzy potrzebuje brand manager, który pracuje nad repozycjonowaniem marki. Innej Customer Insight, który przygotowuje plan badań na kolejny rok. Innej agencja, która ma zrozumieć kategorię przed przetargiem. Jeszcze innej zarząd, który pyta, dlaczego sprzedaż w kategorii zaczyna się przesuwać. Właśnie w tym miejscu raporty syndykatowe mogą być bardzo użyteczne.

Czym jest raport syndykatowy?

Najprościej: raport syndykatowy to raport, którego koszt i wartość dzielone są między kilku odbiorców. Można porównać go do wspólnego przejazdu. Nie jest to prywatny samochód zamówiony tylko dla jednej osoby, ale nie jest to też przypadkowy autobus bez kierunku. Kilka firm, marek lub działów korzysta z tej samej trasy poznawczej: z tych samych danych, analiz i interpretacji.

W praktyce oznacza to, że raport syndykatowy:

  • nie jest tworzony wyłącznie dla jednego klienta;
  • może być dostępny dla wielu firm z tej samej lub pokrewnej kategorii;
  • pozwala obniżyć koszt dostępu do wartościowej wiedzy;
  • dostarcza wspólnego tła rynkowego, konsumenckiego lub kulturowego;
  • może być punktem wyjścia do dalszych, już dedykowanych działań: warsztatów, badań, segmentacji, strategii lub rekomendacji dla konkretnej marki.

To ważne: raport syndykatowy nie musi być „tańszą wersją badania dedykowanego”. Dobrze przygotowany raport syndykatowy może być osobnym, bardzo wartościowym narzędziem strategicznym.

Webinar 5 8

Co dostaje klient w raporcie syndykatowym?

1. Dane i obserwacje

To mogą być dane ilościowe, dane z badań trackingowych, desk research, analiza kategorii, analiza komunikacji, netnografia, social listening, obserwacje jakościowe albo połączenie kilku źródeł. Same dane są jednak dopiero początkiem.

2. Interpretacja i sensmaking

To poziom, na którym raport odpowiada na pytanie: Co właściwie z tego wynika? Nie tylko: „ile osób coś robi”, „jaki procent coś deklaruje” albo „który segment rośnie”, ale także:

  • co zmienia się w zachowaniach konsumentów;
  • jakie napięcia pojawiają się w kategorii;
  • które zjawiska są powierzchowną modą, a które mają głębsze znaczenie;
  • co może mieć wpływ na marki, ofertę, komunikację, kanały sprzedaży lub innowacje.

W czasach AI, łatwego dostępu do informacji i szybkiego researchu to właśnie interpretacja staje się jedną z głównych wartości profesjonalnego raportu.

3. Zastosowanie w decyzjach

Raport ma sens wtedy, kiedy pomaga komuś podjąć lepszą decyzję.

Dla brand managera może to być decyzja o pozycjonowaniu marki, architekturze portfolio, komunikacji albo innowacjach produktowych.

Dla Customer Insight może to być decyzja, jakie pytania badawcze postawić dalej, które hipotezy pogłębić i gdzie warto zainwestować w badanie dedykowane.

Dla agencji może to być punkt wyjścia do zrozumienia kategorii, przygotowania strategii, przetargu lub rekomendacji dla klienta.

Webinar 5 7
Raport syndykatowy

Kiedy raport syndykatowy się sprawdza?

Raport syndykatowy sprawdza się szczególnie wtedy, gdy kilka firm, marek lub instytucji mierzy się z podobnym pytaniem. Nie muszą mieć tych samych interesów. Mogą ze sobą konkurować. Ale mogą jednocześnie potrzebować wspólnego rozpoznania większej zmiany.

Przykład: zmiana w całej kategorii

Wyobraźmy sobie kategorię, w której nagle zaczynają się przesunięcia sprzedaży, zmieniają się rytuały konsumpcji albo pojawiają się nowe wzorce zachowań. Może to dotyczyć na przykład:

  • rynku alkoholu i zmian w podejściu do picia;
  • rynku pet food i zmiany relacji ludzi ze zwierzętami;
  • retailu i presji między ekonomią a premium;
  • beauty i nowych definicji dobrostanu, ciała lub wieku;
  • kategorii zdrowotnych i zmian w podejściu do profilaktyki;
  • produktów dla osób 50+, gdzie samo pojęcie „seniora” przestaje wystarczać.

W takich sytuacjach pojedyncza marka może oczywiście zamówić badanie tylko dla siebie. Ale często pierwszym krokiem powinno być szersze rozpoznanie: co dzieje się z konsumentami, kategorią i kulturą wokół niej? Dopiero później każda marka może przełożyć tę wiedzę na własne pozycjonowanie, ofertę i decyzje.

Raport syndykatowy jako tło dla decyzji

Raport syndykatowy może być dobrym rozwiązaniem, gdy potrzebujemy odpowiedzieć na pytania:

  • Jak zmienia się nasza kategoria?
  • Jakie nowe napięcia widać w zachowaniach konsumentów?
  • Jakie grupy konsumentów zaczynają mieć większe znaczenie?
  • Czy nasza segmentacja nadal pasuje do rzeczywistości?
  • Czy potrzebujemy badania dedykowanego, czy najpierw powinniśmy lepiej rozpoznać tło?
  • Jakie hipotezy warto sprawdzić przed większą inwestycją badawczą?
  • Co powinien wiedzieć zespół marketingu, zanim przygotuje brief, strategię lub plan innowacji?

W tym sensie raport syndykatowy często nie jest ruchem kończącym. Jest dobrym początkiem pracy strategicznej.

Raport syndykatowy, trendy i insighty – czym to się różni?

W marketingu słowo „trend” bywa używane bardzo szeroko. Czasem oznacza wieloletnią zmianę widoczną w danych. Czasem sezonową modę. Czasem hype z social mediów. Czasem kierunek komunikacyjny, który ktoś nazwał trendem, bo dobrze wygląda w prezentacji. Dlatego przy pracy z raportami warto rozróżniać trzy poziomy.

Trend

Trend to zmiana, którą da się obserwować w czasie. Może być rynkowa, konsumencka, kulturowa albo technologiczna. Im dłuższy horyzont danych, tym lepiej można ocenić, czy naprawdę mamy do czynienia z trendem, czy tylko z krótkotrwałym zjawiskiem.

Insight

Insight jest bardziej punktowy. Pomaga zobaczyć istotne napięcie, motywację, barierę lub potrzebę konsumenta. Dobry insight nie jest tylko ciekawostką. Powinien pomagać w decyzji: komunikacyjnej, produktowej, strategicznej lub badawczej.

Sensmaking

Sensmaking to uporządkowanie danych, trendów, insightów i obserwacji w taki sposób, żeby organizacja mogła coś z nimi zrobić. Właśnie tu raporty syndykatowe mogą być szczególnie wartościowe: nie tylko pokazują zjawiska, ale pomagają zrozumieć ich znaczenie dla marek, kategorii i decyzji biznesowych.

Co raport syndykatowy daje brand managerowi?

Dla brand managera raport syndykatowy może być użyteczny, jeśli pomaga lepiej zrozumieć:

  • kto realnie kupuje kategorię;
  • jak zmieniają się potrzeby i motywacje konsumentów;
  • jakie napięcia pojawiają się między ceną, jakością, wygodą, zdrowiem, stylem życia i wartościami;
  • czy marka mówi językiem, który nadal pasuje do rynku;
  • gdzie konkurencja zaczyna budować przewagę;
  • jakie obszary oferty lub komunikacji warto przemyśleć.

Dobry raport nie musi od razu dawać gotowej strategii dla jednej marki. Ale powinien pomóc zobaczyć, w którym miejscu strategia może wymagać aktualizacji.

Co raport syndykatowy daje Customer Insight?

Dla Customer Insight raport syndykatowy może być jeszcze innym narzędziem. Może pomóc:

  • uporządkować wiedzę rozproszoną w organizacji;
  • zidentyfikować luki poznawcze;
  • lepiej zaplanować badania dedykowane;
  • postawić trafniejsze pytania badawcze;
  • sprawdzić, czy firma nie podejmuje decyzji na podstawie przestarzałych założeń;
  • zasilić zespoły marketingu, sprzedaży, strategii, innowacji i komunikacji wspólnym obrazem rynku.

W wielu organizacjach Customer Insight pełni dziś funkcję nie tylko „działu od badań”, ale także wewnętrznego centrum zarządzania wiedzą o rynku i konsumencie. Raport syndykatowy może być jednym z elementów tego systemu.

Co raport syndykatowy daje agencji?

Agencje często potrzebują szybko wejść w kategorię, zanim przygotują strategię, koncepcję kreatywną, odpowiedź na przetarg albo rekomendację dla klienta. Raport syndykatowy może im pomóc:

  • zrozumieć podstawowe napięcia kategorii;
  • uniknąć myślenia stereotypowego;
  • lepiej przygotować pytania do klienta;
  • zobaczyć, które kody komunikacyjne są już zatłoczone;
  • oprzeć rekomendacje na danych i analizie, a nie tylko intuicji;
  • przygotować bardziej wiarygodny brief strategiczny lub kreatywny.

To nie zastępuje pracy strategicznej agencji. Ale może być dobrym paliwem do tej pracy.

Raport syndykatowy najlepiej sprawdza się wtedy, gdy organizacja potrzebuje zrozumieć szersze procesy zachodzące w kategorii, rynku lub kulturze konsumenckiej. Nie zastępuje badań dedykowanych, ale często pomaga lepiej określić, jakie pytania warto postawić dalej i jakie decyzje wymagają pogłębionej analizy.

Czytaj także: Rodzina wielogatunkowa w marketingu. Co oznacza dla marek?

Skuteczny Monitoring Konsumpcji Produktów i Kategorii – TGI smart

Raport predefiniowany – szybki dostęp do analiz

RAPORT PREDEFINIOWANY ARTYKUL

Nie każda sytuacja wymaga eksploracji nowych tematów i tworzenia interpretacji od podstaw. Czasami najważniejsze jest szybkie dotarcie do sprawdzonych danych dotyczących kategorii, marki lub grupy docelowej. W takich przypadkach szczególnie przydatny okazuje się raport predefiniowany.

Czym jest raport predefiniowany?

Raport predefiniowany to inny typ raportu gotowego. Nie polega na tym, że badacze za każdym razem tworzą nowe badanie od zera. Zamiast tego raport powstaje na istniejącym zbiorze danych, według wcześniej przygotowanej metodologii i ustalonego szablonu analitycznego.

Użytkownik wybiera interesujące go parametry, na przykład:

  • kategorię produktową;
  • markę;
  • grupę marek;
  • grupę celową;
  • okres analizy;
  • wybrane przecięcia danych.

Następnie system lub platforma generuje raport w określonym układzie. Tak działa między innymi model raportów predefiniowanych dostępnych na platformie TGI Smart.

Co daje raport predefiniowany?

Raport predefiniowany jest szczególnie użyteczny, gdy potrzebujemy szybko uzyskać uporządkowany obraz kategorii, marki, grupy marek albo grupy konsumentów. Może pokazać na przykład:

  • profil społeczno-demograficzny konsumentów kategorii;
  • strukturę użytkowników lub kupujących;
  • różnice między markami;
  • charakterystykę grupy celowej;
  • podstawowe zachowania, postawy i preferencje;
  • dane potrzebne do briefu, przetargu, strategii lub planowania komunikacji.

To rozwiązanie szczególnie przydatne dla agencji, strategów, brand managerów i zespołów marketingu, które potrzebują szybko wejść w temat, ale nie chcą opierać się wyłącznie na intuicji lub ogólnodostępnych źródłach.

Kiedy wybrać raport predefiniowany?

Wybierz raport predefiniowany, jeśli:

  • potrzebujesz szybkiego obrazu kategorii, marki lub grupy celowej;
  • przygotowujesz brief, przetarg lub analizę konkurencji;
  • chcesz zobaczyć dane w uporządkowanym, porównywalnym układzie;
  • nie potrzebujesz nowego badania od zera;
  • ważny jest czas, dostępność i standaryzacja;
  • chcesz oprzeć pierwsze decyzje na danych, a nie wyłącznie intuicji.

Raport predefiniowany jako wsparcie codziennej pracy

Raporty najwięcej zyskują wtedy, gdy są traktowane jako element pracy z wiedzą w całej organizacji. Dla zespołów marketingu, Customer Insight, strategii czy agencji mogą być punktem wyjścia do rozmowy, porządkowania hipotez, przygotowania briefu albo decyzji o dalszych badaniach.

Może pomóc:

  • nazwać zmianę, którą zespół wyczuwał, ale nie umiał jej uporządkować;
  • pokazać, że dotychczasowe założenia o konsumencie są już zbyt proste;
  • zbudować wspólny język w zespole;
  • przygotować lepszy brief;
  • skrócić drogę do dobrego badania dedykowanego;
  • poprawić rozmowę między marketingiem, Customer Insight, agencją i zarządem.

Raport nie zastępuje myślenia strategicznego. Ale może bardzo poprawić jego jakość.

Webinar 5 9

Jak pracujemy z raportami w SmartRaportach i TGI Smart?

W SmartRaportach i TGI Smart łączymy kilka sposobów patrzenia na rynek i konsumentów. Z jednej strony korzystamy z danych ilościowych, w tym z badania TGI prowadzonego przez Kantar. To pozwala analizować zachowania, postawy, kategorie, marki i grupy konsumentów w uporządkowany sposób.Z drugiej strony pracujemy jakościowo i interpretacyjnie: obserwujemy zmiany kulturowe, język kategorii, style życia, napięcia konsumenckie, komunikację marek i nowe wzorce zachowań. Dzięki temu raport może być czymś więcej niż zbiorem danych. Może stać się punktem wyjścia do rozmowy o tym, co dana zmiana oznacza dla marki, kategorii i decyzji marketingowych.

Podsumowanie

Raport syndykatowy i raport predefiniowany nie są tym samym, choć oba mogą być bardzo praktyczne dla marketingu.

Raport predefiniowany daje szybki, uporządkowany dostęp do analiz opartych na istniejącym zbiorze danych. Sprawdza się wtedy, gdy potrzebujemy sprawdzić kategorię, markę, grupę marek lub target bez zamawiania pełnego badania od zera. Raport syndykatowy natomiast pomaga zrozumieć większą zmianę, która dotyczy wielu graczy na rynku. Daje tło, interpretację i wspólny punkt startu do dalszych decyzji.

Raport predefiniowany jest praktycznym rozwiązaniem dla zespołów, które potrzebują szybko uzyskać uporządkowany obraz rynku, kategorii lub grupy docelowej. Dzięki standaryzacji i oparciu o istniejące zbiory danych pozwala podejmować decyzje szybciej, zachowując jednocześnie oparcie w rzetelnych analizach.

Zrób sobie raport na Produkty platformy badań i analizy rynku – TGI smart

Pozycjonowanie marek pet food: od streetu po królewski dwór

Jak marki karmy dla psów i kotów budują swoje pozycjonowanie? Analiza kodów kulturowych, komunikacji i rynku pet food w Polsce

Jeszcze niedawno jedzenie dla psów i kotów było w komunikacji traktowane dość funkcjonalnie: jako karma, pożywienie, produkt zoologiczny, element codziennej opieki. Dziś ta sama kategoria coraz częściej zachowuje się jak pełnoprawny segment FMCG: z dojrzałymi markami i challengerami, z wyraźnym pozycjonowaniem, eksploatacją kodów kulturowych, benefitami emocjonalnymi, segmentacją potrzeb i coraz bardziej dopracowanymi światami marek.

Od „karmy” do „jedzenia dla zwierząt”. Kategoria pet food dojrzewa marketingowo

Psy i koty coraz rzadziej są traktowane jako „zwierzęta obok rodziny”. To sygnał głębszej zmiany kulturowej i konsumenckiej. Coraz częściej żyją w rodzinie, jako domownicy, towarzysze, beneficjenci troski, domowego budżetu i codziennych decyzji zakupowych. To sygnał głębszej zmiany kulturowej i konsumenckiej.

Właśnie dlatego kategoria pet food jest ciekawa nie tylko dla producentów karmy czy zakładów mięsnych, ale też dla brand managerów, strategów, agencji komunikacji i zespołów Customer Insight z innych kategorii. Jak w soczewce odbijają się w niej zmiany w relacjach między konsumentem, marką, domem i zwierzęciem.

Rodzina wielogatunkowa: nowy kontekst dla marek

Pojęcie rodziny wielogatunkowej dobrze opisuje to, co dzieje się w wielu polskich domach. Nie chodzi już tylko o gospodarstwo domowe, w którym „jest pies” albo „jest kot”. Chodzi o sieć relacji, obowiązków, emocji, wydatków i codziennych rytuałów, w którym zwierzę współtworzy życie rodzinne. To ważne marketingowo, bo zmienia punkt ciężkości kategorii.

Jeśli pies lub kot jest członkiem rodziny, to jedzenie dla niego nie jest już tylko kosztem zoologicznym. Jest częścią domowego koszyka. Konkurencja nie toczy się wyłącznie między markami karmy, ale również o uwagę, zaufanie i miejsce w budżecie tej samej rodziny, która kupuje jedzenie, środki czystości, suplementy, kosmetyki, zabawki, meble i usługi zdrowotne. W tym sensie pet food jest kategorią znacznie bardziej „domową”, niż sugerowałby tradycyjny podział na produkty dla ludzi i produkty dla zwierząt.

Warto też zauważyć skalę zjawiska. Według analiz wykorzystywanych w raportach z serii Pets! dostępnych na Smartraporty.pl, blisko połowa gospodarstw domowych w Polsce ma przynajmniej jedno zwierzę. To jest masowy kontekst konsumencki, który wpływa na handel, komunikację, media, innowacje produktowe i strategie marek.

„Karma”, „pasza”, „jedzenie”: język pokazuje zmianę

Formalnie produkty dla zwierząt nadal funkcjonują w określonych kategoriach prawnych i regulacyjnych. W języku codziennym mówimy zwykle o „karmie”, ale kulturowo kategoria zaczyna przesuwać się właśnie w stronę pojęcia „jedzenia dla zwierząt”. To przesunięcie jest bardzo ważne. „Karma” brzmi funkcjonalnie. „Jedzenie” uruchamia zupełnie inny zestaw skojarzeń: jakość, składniki, smak, przyjemność, zdrowie, wybór, troska, a czasem nawet doświadczenie kulinarne.

Stąd rosnąca popularność komunikatów dotyczących jakości mięsa, naturalności, świeżości, niskiej temperatury obróbki, hipoalergiczności, dopasowania do potrzeb zwierzęcia czy inspiracji dietami „bliższymi naturze”. Stąd też obecność pojęć takich jak „human grade”: marketingowo bardzo nośnych, choć w Polsce niebędących w ogóle kategorią prawną. To określenie działa przede wszystkim jako kod jakości: sugeruje, że produkt jest tak dobry, że mógłby należeć do świata standardów żywności dla ludzi. Dla marketerów to istotny sygnał: język kategorii nie tylko opisuje produkty, ale buduje ich wartość.

Kategoria nasycona, ale nie zamknięta

Rynek karmy dla psów i kotów w Polsce jest szeroki, gęsty i mocno zróżnicowany. Mamy globalne marki masowe, silne marki specjalistyczne, marki super premium, marki własne dyskontów, produkty dostępne głównie online, karmy obecne w sklepach zoologicznych, karmy weterynaryjne, produkty BARF, smaczki, przysmaki funkcjonalne i coraz więcej ofert hybrydowych. To może sprawiać wrażenie kategorii zatłoczonej. Ale z perspektywy strategii komunikacji ciekawsze jest coś innego: mimo dużej liczby marek, wciąż jest miejsce na wyraziste pozycjonowania.

Wiele marek nadal komunikuje się podobnym językiem: zdrowie, troska, skład, jakość, zbilansowany skład, potrzeby gatunkowe. To ważne i często konieczne, ale nie zawsze wystarczające, żeby zbudować silną, rozpoznawalną pozycję. Dlatego najciekawsze marki zaczynają wychodzić poza funkcję i budować własne światy znaczeń. A te światy potrafią być bardzo różne: od ulicznego gangu słodkich bandytów po królewski dwór, od dzikiej natury po kocie raje, od eksperckiego żywienia po rozpieszczanie domowego arystokraty.

Zrzut ekranu 2026 05 14 195836

Mapa pozycjonowania: od streetu po królewski dwór

Jednym ze sposobów uporządkowania kategorii jest spojrzenie na marki przez dwie osie komunikacyjne, które wynikają wprost ze strategii obecnych w Polsce marek.

Pierwsza to oś ekspresji marki: od streetowego charakteru, łobuziaków, psotników i bandytów po królewskość, arystokrację, wyjątkowość i dworski kod. Pokazuje ona, z jakiego świata kulturowych skojarzeń marka czerpie swoją osobowość.

Druga to oś obietnicy marki: od zdrowia, troski, dbałości i funkcjonalnego żywienia po rozpieszczanie, smak, przyjemność i treat culture, czyli kulturę przysmaków, nagród i małych rytuałów przyjemności. Pokazuje ona, czy marka przede wszystkim uspokaja opiekuna racjonalną obietnicą dobrej opieki, czy wzmacnia emocjonalną przyjemność relacji ze zwierzęciem.

To oczywiście nie jest pełna segmentacja rynku. Raczej narzędzie strategiczne, które pozwala zobaczyć, jakie kody kulturowe są obecne w kategorii i gdzie marki próbują szukać swojego wyróżnienia.

Zrzut ekranu 2026 05 14 195911

1. Street, charakter i słodcy bandyci

Po jednej stronie mamy marki, które nie boją się języka zabawy, psoty, ulicznej energii i lekkiego dreszczyku. Dobrym przykładem jest Mr. Bandit, marka oparta na bardzo konsekwentnym świecie streetowym: gang, komiksowy charakter, mocny język, wyraziste opakowania, komunikacja zbudowana wokół smaku, nagrody i charakteru. To pozycjonowanie szczególnie dobrze pasuje do przysmaków. Smaczek nie jest podstawowym posiłkiem; jest nagrodą, przerwą w codzienności, małą transgresją. Można go więc komunikować bardziej odważnie niż karmę podstawową. „Niebezpiecznie smakowite” czy podobne kody działają tu dlatego, że są bezpiecznie niegrzeczne; pozwalają właścicielowi wejść w zabawę z marką, a zwierzęciu przypisują osobowość.

To dobry przykład marki, która rozumie, że także w pet food przewaga nie powstaje wyłącznie na poziomie składu, ale i na poziomie brand worldu: charakterystycznego kodu, emocjonalnego napięcia i rytuału, który właściciel może współodgrywać ze swoim zwierzęciem. Mr Bandit nie bał się zastosować kodu niepokornego, ale i czytelnego dla trzech pokoleń.

2. Królewski dwór, arystokracja i zwierzę jako smakosz

Na drugim końcu osi mamy królewskość. To świat marek, które mówią: twój pies lub kot nie jest zwykłym zwierzęciem. Jest kimś wyjątkowym. Ma swoje podniebienie, swoje preferencje, swoje rytuały. Zasługuje na coś więcej.

Bardzo wyrazistym przykładem jest 77 Petfood, marka zbudowana wokół kodów brytyjskiej arystokracji, monarchii, dworu i królewskich skojarzeń. Nazwy produktów, stosowane narracje, krój czcionki i charakter premium na poziomie wizualnym tworzą spójny świat, w którym zwierzę staje się niemal członkiem arystokracji. Podobne kody, choć w bardziej masowym wydaniu, można odnaleźć w komunikacji marek takich jak Gourmet. Kot jest tu smakoszem. Nie je po prostu karmy – wybiera, kosztuje, ma swoje wyrafinowane preferencje. Ten kod jest szczególnie wyrazisty, bo kulturowo kot łatwo przyjmuje rolę istoty niezależnej, wymagającej, nieco arystokratycznej, a nawet – wybrednej.

Dla marek to bardzo atrakcyjna przestrzeń, ale też wymagająca. Jeśli komunikujemy wyjątkowość, musimy ją dowieźć nie tylko reklamą. Muszą ją wspierać opakowanie, język, warianty produktowe, cena, kanał dystrybucji i cały świat doświadczenia.

3. Kocie raje i emocjonalne fantazje

Jeszcze inną strategią jest budowanie świata fantazji i przyjemności. W reklamach Whiskas kot nie tylko dostaje posiłek. Trafia do „kociego raju”, świata pełnego doznań, smaków, miękkości i przyjemności. To bardzo ciekawy mechanizm komunikacyjny, bo emocja przypisywana jest zwierzęciu, ale decyzję zakupową podejmuje człowiek. Kot doświadcza raju, ale to opiekun ma poczuć, że właśnie taki raj może mu podarować.

W praktyce komunikacja działa więc na dwóch poziomach. Na poziomie deklarowanym mówi o szczęściu zwierzęcia. Na poziomie głębszym wzmacnia emocję opiekuna: jestem dobrą osobą, dbam, rozumiem mojego kota, daję mu coś więcej niż obowiązkowy posiłek. To ważna lekcja dla kategorii pet food: w reklamie często pokazujemy zwierzę, ale komunikujemy się z człowiekiem i jego emocjami.

4. Dzikość, natura i zwierzę, które nadal pozostaje zwierzęciem

Inny silny kierunek komunikacji to dzikość. Niektóre marki, jak Carnilove, opierają się na kodach natury, instynktu, pierwotnych potrzeb i zwierzęcej tożsamości. To ciekawy kontrapunkt wobec antropomorfizacji.

Zamiast mówić: „twój pies jest jak członek rodziny, więc zasługuje na ludzką jakość”, ta narracja mówi raczej: „twój pies lub kot jest częścią natury, ma swoje gatunkowe potrzeby, a dobra karma powinna je respektować”.

To pozycjonowanie trafia w ważną potrzebę opiekunów: chcą kochać zwierzę jak członka rodziny, ale jednocześnie nie chcą zapominać, że ma ono własne potrzeby gatunkowe. W tym sensie marki odwołujące się do dzikości proponują rodzaj kompromisu między emocjonalną bliskością a szacunkiem dla odrębności zwierzęcia.

5. Zdrowie, troska i eksperckość

Duża część kategorii pozostaje jednak bliżej osi obietnicy marki: zdrowia, troski i funkcjonalnego żywienia. To przestrzeń marek, które opierają komunikację na składzie, badaniach, dopasowaniu do wieku, rasy, wagi, potrzeb zdrowotnych czy rekomendacjach eksperckich.

Royal Canin, Brit i podobne marki budują zaufanie przede wszystkim przez kompetencję. Nie muszą być ani streetowe, ani królewskie. Ich obietnica brzmi: znamy potrzeby zwierząt i wiemy, jak je żywić.

To bardzo silna pozycja, szczególnie w przypadku opiekunów, którzy szukają bezpieczeństwa, przewidywalności i racjonalnego uzasadnienia zakupu. Tego typu marki mają jednak własne wyzwanie: łatwo im wpaść w kategorię „eksperckich, ale podobnych do siebie”. Jeśli wiele marek mówi o zdrowiu, jakości i trosce, trzeba bardzo jasno wiedzieć, co jest własnym, rozpoznawalnym kodem. I dla jak licznej grupy konsumentów ta pragmatyczna postawa jest najbardziej istotna.

6. Szczęście, przyjaźń i codzienna bliskość

W kategorii obecne są też marki, które nie zdecydowały się ani na mocną eksperckość, ani na luksus, ani na wyraziste kody subkulturowe. Za to – budują świat na codziennej bliskości. Pet Republic z hasłem „republika szczęśliwych zwierząt” czy marki o przyjacielskiej, ciepłej stylistyce pokazują, że dla wielu opiekunów najważniejszą obietnicą jest po prostu dobre, szczęśliwe życie zwierzaka.

To może wydawać się mniej wyraziste strategicznie, ale nie należy tego lekceważyć. W masowej kategorii emocje bezpieczeństwa, troski, domowości i szczęścia są bardzo pojemne. Pytanie brzmi tylko, czy marka potrafi nadać im własny charakter, czy pozostaje w bezpiecznym, ale generycznym centrum kategorii.

Co wynika z tej mapy dla marketerów?

Najważniejszy wniosek jest prosty: każda marka opowiada historię – nawet, jeśli nie robi tego świadomie.

Brak wyrazistej strategii też tworzy komunikat. Często jest to komunikat przypadkowy, niespójny albo zbyt podobny do konkurencji. W kategorii tak bogatej jak pet food to szczególnie ryzykowne, bo sama deklaracja jakości, troski czy dobrego składu może nie wystarczyć. Dla brand managerów i zespołów Customer Insight istotne są tu przynajmniej cztery pytania.

Po pierwsze: czy marka wie, jaką rolę pełni w rodzinie wielogatunkowej?
Czy jest ekspertem od zdrowia? Dostawcą przyjemności? Towarzyszem codziennych rytuałów? Marką od nagradzania? Marką od troski? A może marką od aspiracyjnego traktowania zwierzęcia?

Po drugie: czy marka ma własny kod kulturowy?
Nie każda marka musi być tak wyrazista jak Mr. Bandit czy 77 Petfood. Ale każda powinna wiedzieć, jakie obrazy, słowa, emocje i sytuacje budują jej rozpoznawalność.

Po trzecie: czy benefit funkcjonalny i emocjonalny wzmacniają się nawzajem?
Zdrowie może być opowiedziane przez eksperckość, ale też przez troskę. Smak może być opowiedziany przez przyjemność, nagrodę, luksus albo naturalny instynkt. Ten sam benefit produktowy może prowadzić do zupełnie różnych strategii komunikacji.

Po czwarte: co wynika z tego, że kupującym jest człowiek, ale bohaterem doświadczenia jest… i on, i zwierzę?
To jedna z najciekawszych specyfik kategorii pet food. Reklama często pokazuje emocje psa lub kota, ale realnie pracuje na emocjach opiekuna: jego trosce, dumie, czułości, odpowiedzialności, aspiracjach i potrzebie bycia „dobrym człowiekiem dla swojego zwierzęcia”.

Pet food jako laboratorium współczesnego FMCG

Kategoria pet food jest dziś jednym z ciekawszych obszarów do obserwowania, bo łączy kilka dużych zjawisk konsumenckich.

Po pierwsze, tak zwaną humanizację zwierząt – a w istocie zmianę wrażliwości po stronie ludzi.
Po drugie, premiumizację codziennych kategorii.
Po trzecie, rosnącą wagę składu, zdrowia i jakości.
Po czwarte, rozwój małych rytuałów przyjemności, czyli tzw. treat culture.
Po piąte, coraz większą rolę marek własnych, kanałów online i specjalistycznej dystrybucji.
Po szóste, potrzebę wyraźniejszego pozycjonowania w kategorii, w której funkcjonalne argumenty zaczynają się powtarzać.

Dlatego analiza marek karmy dla psów i kotów nie jest wyłącznie ciekawostką z rynku zoologicznego. To studium tego, jak zmienia się marketing w kategoriach codziennych, kiedy produkt użytkowy zaczyna być nośnikiem stylu życia, emocji i domowej tożsamości.

Co dalej? Od inspiracji do strategii

Dla marek działających w kategorii pet food, ale też dla retailerów, producentów akcesoriów, usług finansowych, ubezpieczeń, mebli, zdrowia czy produktów domowych – rodzina wielogatunkowa jest coraz ważniejszym kontekstem strategicznym.

Nie chodzi tylko o to, że „ludzie kochają zwierzęta”. To prawda, ale marketingowo zbyt ogólna. Ważniejsze jest to, jak ta miłość przekłada się na decyzje zakupowe, segmenty potrzeb, oczekiwania wobec jakości, reakcje na cenę, kanały zakupu, język marek i nowe okazje konsumenckie. A to znaczy, że w tej kategorii strategia marki naprawdę ma znaczenie.

Autorką artykułu jest Agnieszka Becler, strateg i facylitatorka w Adres:Media

Chcesz lepiej zrozumieć opiekunów zwierząt i rodziny wielogatunkowe?

Na SmartRaporty.pl dostępne są raporty z serii PETS!, przygotowane z myślą o marketerach, agencjach, strategach i zespołach Customer Insight. W raporcie „Pets! Marketing w rodzinie wielogatunkowej. Nasze zwierzaki i ich opiekunowie” pokazujemy, jak obecność zwierząt domowych wpływa na zachowania konsumenckie, styl życia, decyzje zakupowe i strategie marek. Znajdziesz tu bardziej szczegółowe dane dotyczące kategorii karmy, marek, częstotliwości zakupów i wzorców konsumpcji. Jeżeli potrzebujesz pogłębionej segmentacji, analizy kategorii albo rekomendacji dla konkretnej marki, możemy też przygotować dedykowane badanie lub warsztat strategiczny

Smartraporty okladka SQUARE 2025 PETS Marketing w rodzinie wielogatunkowej Nasze zwierzeta i ich opiekunowie

Czytaj także:

Raport „Pets! Karma dla psów i kotów: konsumpcja i komunikacja”
Kategoria raportów PETS!
Narzędzie TGISmart – sprawdź!

Rodzina wielogatunkowa w marketingu. Co oznacza dla marek?

2

Zwierzęta domowe od dawna są obecne w polskich domach. Nowe jest jednak coś innego: coraz częściej nie są traktowane wyłącznie jako „posiadane zwierzęta”, ale jako realni uczestnicy życia rodzinnego. Ich obecność w domu i rodzinie wpływa na codzienne rytuały, organizację czasu, sposób urządzania mieszkania, wybór samochodu, plany wakacyjne, budżet domowy, a nawet język, którym rodzina mówi o sobie.

Dla marketerów to nie jest wyłącznie miękki trend kulturowy ani sympatyczny temat do kampanii z psem lub kotem w tle (tzw. „ocieplanie wizerunku…). To zmiana w sposobie rozumienia konsumenta. Jeżeli zwierzę jest częścią rodzinnego systemu emocji, obowiązków i wydatków, to nie wystarczy już pytać: „dla kogo karma” albo „kto w domu kupuje karmę?”. W wielu kategoriach coraz ważniejsze staje się pytanie: „jak obecność zwierzęcia wpływa na decyzje zakupowe całej rodziny? Co jest kupowane, a co pomijane w związku z obecnością zwierzaka w domu?”. Warto przypomnieć, że temat ten dotyczy blisko połowy (48% za 2025 r.) gospodarstw domowych w Polsce.

Rodzina wielogatunkowa, czyli właściwie kto?

Pojęcie rodziny wielogatunkowej może brzmieć akademicko – ale są i tacy, którym brzmi swojsko. Dla marketingu z kolei jest bardzo praktyczne, bo pomaga nazwać zmianę, którą wiele marek już widzi w danych, zachowaniach konsumenckich i języku klientów. Można przyjąć dwie definicje.

Rodzina wielogatunkowa

Szersza definicja mówi, że rodziną wielogatunkową jest każde gospodarstwo domowe, w którym żyje zwierzę domowe: pies, kot albo inne zwierzę utrzymywane w domu jako towarzysz codzienności.

Węższa, bardziej marketingowa definicja jest może nie tyle ciekawsza, co bardziej może nośna biznesowo i komunikacyjnie. Rodzina wielogatunkowa to wówczas taka rodzina, w którym zwierzę nie tylko „jest”, ale relacja jest bardziej dojrzała emocjonalnie – a to jeszcze silniej wpływ na konsumpcję. Właśnie dlatego, że w dużym stopniu kształtuje codzienność: domowe rytuały, zasady, przestrzeń, wyjazdy, wydatki, planowanie czasu i emocjonalną dynamikę relacji.

W tej drugiej definicji chodzi o to, że bez zwierzęcia (spora, a niekiedy przeważająca) część decyzji wyglądałaby inaczej. Rodzina inaczej planowałaby weekendy, wakacje, zakupy, mieszkanie, budżet albo codzienne obowiązki. Zwierzę nie podejmuje decyzji zakupowej w sensie formalnym, ale uczestniczy w jej powstawaniu. To właśnie jest najciekawszy punkt dla strategii marek.

Zwierzę nie kupuje. Ale zmienia koszyk, trasę, budżet i wybór marki

Klasyczne myślenie o rynku pets koncentrowało się wokół karmy, akcesoriów, usług weterynaryjnych i ewentualnie ubezpieczeń, najczęściej kosztów leczenia. To oczywiście nadal ważne kategorie. Ale perspektywa rodziny wielogatunkowej pokazuje, że wpływ zwierząt domowych sięga znacznie dalej.

Obecność psa lub kota może wpływać na:

  • wybór produktów spożywczych i jakości karmy, bo opiekun coraz częściej myśli o zdrowiu zwierzęcia podobnie jak o zdrowiu innych domowników;
  • wybór samochodu, bo znaczenie zyskują przestrzeń, bezpieczeństwo, łatwość sprzątania i wygoda podróży;
  • wybór miejsca na wakacje, bo rodzina sprawdza, czy może zabrać psa, czy hotel jest naprawdę pet-friendly, jak wygląda transport i jakie są ograniczenia;
  • wybór mebli i wyposażenia domu, bo kanapa, dywan, podłoga czy układ przestrzeni muszą wytrzymać wspólne życie ludzi i zwierząt;
  • korzystanie z HoReCa, bo kawiarnia, restauracja lub hotel może zostać wybrany albo odrzucony ze względu na podejście do zwierząt;
  • decyzje finansowe, bo leczenie, profilaktyka, opieka, ubezpieczenie albo nagły wydatek weterynaryjny zaczynają być elementem domowego zarządzania ryzykiem.

To dlatego rodzina wielogatunkowa jest tematem nie tylko dla producentów karmy. Jest ważna także dla banków, ubezpieczycieli, marek motoryzacyjnych, hoteli, przewoźników, retailerów, marek wnętrzarskich, e-commerce, FMCG, środków czystości, usług lokalnych, a nawet komunikacji miejskiej. Innymi słowy: zwierzak domowy staje się ważną częścią kontekstu konsumpcji.

Od „właściciela” do członka rodziny. Zmienia się język, a za nim strategia

Jednym z najlepszych sygnałów tej zmiany jest język. Coraz mniej adekwatne staje się mówienie wyłącznie o „właścicielach zwierząt”. W wielu sytuacjach lepiej działa słowo „opiekunowie”, a w niektórych — po prostu „rodziny”. To nie jest kosmetyka językowa. Te słowa mówią nam o modelu relacji.

„Właściciel” sugeruje posiadanie. „Opiekun” przesuwa akcent w stronę odpowiedzialności. „Rodzina” otwiera zupełnie inną perspektywę: wspólnoty, codzienności, emocji, troski i współdzielenia zasobów. Te różnice widać już w komunikacji marek. Kiedy BNP Paribas pozwala spersonalizować kartę zdjęciem psa lub kota, nie sprzedaje tylko funkcji finansowej, wchodzi wówczas w obszar tożsamości i emocji opiekuna.

Zrzut ekranu 2026 05 14 144602

Kiedy P&O projektuje ofertę dla osób podróżujących z psami, dostrzega narastającą potrzebę realizowania relacji domowych także podczas przeprawy promowej.

Zrzut ekranu 2026 05 14 144542

Kiedy The Farmer’s Dog mówi o specjalnych wymaganiach starzejącego się psa, dotyka nie tylko potrzeby żywieniowej, ale też momentu życiowego i związanych z tym potrzeb.

Zrzut ekranu 2026 05 14 144520

To ważne skazówki dla marek: rodzina wielogatunkowa nie zawsze wymaga stworzenia nowej kategorii produktów. Czasem wymaga zmiany perspektywy, języka i sposobu projektowania doświadczenia.

Pet-friendly to tylko początek. Czas na projektowanie doświadczeń.

W wielu branżach „pet-friendly” jest już rozpoznawalnym hasłem. Jednak często oznacza to marketingowy plan minimum: można wejść z psem (super), ale… co dalej?

Z perspektywy rodziny wielogatunkowej – potencjał jest znacznie większy, bo dobre doświadczenie nie kończy się na zgodzie na wejście do kawiarni czy sklepu. I choć w różnych branżach wygląda to niejednakowo, to w wielu projektowanie doświadczenia pod grupę wielogatunkową po prostu ma sens. Można pomyśleć całą ścieżkę: informację, rezerwację, transport, przestrzeń, zasady, bezpieczeństwo, wygodę, dodatkowe usługi, cross-sell.

Zobaczmy to na przykładzie HoReCa. Hotel, który naprawdę rozumie rodziny podróżujące z psem, nie tylko dopisuje „akceptujemy zwierzęta”. Informuje, gdzie można spacerować, czy w pokoju jest miejsce na legowisko, jak wygląda sprzątanie, czy pies może wejść do restauracji, czy obowiązuje dodatkowa opłata i jakie są zasady w częściach wspólnych. To w wielu obiektach już się dzieje, ale jeszcze nie jest standardem – raczej, na obecnym etapie rozwoju rynku, wciąż jest przewagą konkurencyjną tych obiektów, które świadomie podchodzą do obsługi rodzin wielogatunkowych.

Podobnie marka motoryzacyjna może myśleć nie tylko o bagażniku (łatwo dostępnym dla psa czy transporterka z kotem), ale też o bezpieczeństwie zwierząt w podróży, ochronie tapicerki, łatwości czyszczenia, akcesoriach, weekendowych scenariuszach użycia i języku komunikacji.

Bank lub ubezpieczyciel może zobaczyć w rodzinie wielogatunkowej nie tylko okazję do zrealizowania angażującej kampanii, ale realną potrzebę: finansowanie nieprzewidzianych kosztów leczenia, planowanie wydatków, ubezpieczenie, assistance, pakiety partnerskie, zniżki i produkty wspierające opiekę.

W tym sensie rodzina wielogatunkowa jest dobrym testem dojrzałości marketingowej. Pokazuje, czy marka potrafi wyjść poza deklarację i zrozumieć rzeczywiste wyzwania i radości życia grupowego, wielogatunkowego klienta.

W stronę segmentacji – opiekunowie

W marketingu naturalnie pojawia się pytanie: czy opiekunów zwierząt można segmentować? Można i oczywiście warto. Segmentacja wymaga dedykowanych badań – jeśli myślicie o takiej realizacji, zapraszamy www.adresmedia.pl. Ale na podstawie desku można dokonać kierunkowej typologii.

  • opiekun relacyjny – w tej grupie najważniejsza jest więź, bliskość, emocje i codzienne towarzyszenie;
  • opiekun pragmatyczny – skoncentrowany na zapewnieniu zwierzęciu dobrej, sprawnej opieki, odpowiednich produktów i rozwiązań bez nadmiernej emocjonalizacji;
  • opiekun lifestylowy – tu zwierzę przynależy do stylu życia: podróży, aktywności, estetyki, pasji, sportu albo sposobu spędzania czasu.

Już ten prościutki podział jest dobrym punktem wyjścia do myślenia o tego typu odbiorcach, ale w wielu kategoriach warto pójść krok dalej. Jeżeli zwierzę wpływa na funkcjonowanie całego gospodarstwa domowego, segmentować można nie tylko opiekunów, ale też typy rodzin wielogatunkowych.

Przykładowo – znowu ekspercka typologia:

  • rodzina więzi — zwierzę jest pełnoprawnym domownikiem, a relacja z nim jest jednym z ważnych źródeł emocjonalnej stabilności;
  • rodzina z towarzyszem wychowania — pies lub kot jest obecny w rodzinie z dziećmi i pełni rolę towarzysza dorastania, nauki odpowiedzialności i codziennej bliskości;
  • rodzina lifestylowa — zwierzę uczestniczy w podróżach, aktywnościach, weekendach, sporcie albo miejskim stylu życia;
  • rodzina opiekuńczo-zdrowotna — w centrum jest troska, leczenie, profilaktyka, starzenie się zwierzęcia lub szczególne potrzeby zdrowotne;
  • rodzina etyczno-adopcyjna — ważne są wartości: adopcja, odpowiedzialność, dobrostan, ekologia, ograniczanie cierpienia zwierząt;
  • rodzina wielozwierzęca — w domu żyje więcej niż jedno zwierzę, często różnych gatunków, co komplikuje potrzeby, wydatki, logistykę i relacje.

To nie jest oczywiście gotowa segmentacja badawcza. To raczej mapa hipotez, które warto sprawdzić w danych i badaniach jakościowych. Ale już taka mapa pozwala zadać lepsze pytania strategiczne.

Co z tego wynika dla brand managerów i zespołów Customer Insight?

Najważniejsza zmiana polega na tym, że rodzina wielogatunkowa przesuwa punkt ciężkości z kategorii produktu na kontekst życia. Dlatego w pracy nad strategią warto zadać kilka prostych, ale mocnych pytań:

  • Czy w naszej kategorii zwierzę jest już realnie częścią decyzji zakupowej?
  • Czy komunikujemy do „właściciela zwierzęcia”, czy do rodziny, która ma określony rytm dnia, budżet i układ obowiązków?
  • Czy nasz produkt, usługa lub doświadczenie uwzględnia obecność psa, kota albo innego zwierzęcia w domu?
  • Czy pet-friendly jest u nas tylko deklaracją, czy realnie zaprojektowanym standardem?
  • Czy widzimy w opiekunach zwierząt niszę, czy znaczącą grupę konsumencką o szerokim wpływie na wiele kategorii?
  • Czy potrafimy odróżnić opiekuna relacyjnego, pragmatycznego i lifestylowego — a następnie zobaczyć, jak te postawy działają w całym gospodarstwie domowym?
  • Czy mamy dane, które pozwalają sprawdzić, jak obecność zwierząt różnicuje zachowania zakupowe, media, styl życia i postawy wobec marek?

To pytania szczególnie ważne dla zespołów Customer Insight, strategów, agencji reklamowych i brand managerów. Bez nich łatwo o powierzchowne działania, które nie wykorzystują biznesowego potencjału grupy docelowej. Chodzi o zrozumienie, jak zmienia się dom, budżet, troska, mobilność, odpoczynek, jedzenie, zdrowie i doświadczenie klienta.

Rodzina wielogatunkowa to nie moda. To nowa jednostka analizy.

Z perspektywy marketingu rodzina wielogatunkowa jest interesująca właśnie dlatego, że łączy emocje z ekonomią. Z jednej strony mamy więź, troskę, język rodzinny i zmianę statusu zwierzęcia. Z drugiej — bardzo konkretne wydatki, wybory marek, plany podróży, koszyki zakupowe, usługi, kanały sprzedaży i decyzje finansowe. To połączenie jest strategicznie cenne. Pokazuje, że rynek pets nie jest już tylko rynkiem „dla zwierząt”. Coraz częściej jest częścią kategorii związanych z domem, rodziną, stylem życia, zdrowiem, mobilnością czy convenience.

Dlatego marki, które chcą lepiej zrozumieć współczesnych konsumentów, mają opcję: przestać traktować psa lub kota jako sympatyczny dodatek do komunikacji, a rozszerzyć targetowanie na rodzinę wielogatunkową. Bo w wielu rodzinach zwierzę jest już częścią systemu decyzyjnego. A skoro tak, to warto je uwzględnić w badaniach, segmentacjach, tworzeniu person, mapach podróży klienta, strategiach kategorii i projektowaniu doświadczeń.

Pytanie nie brzmi już tylko: „co kupują właściciele zwierząt?”. Lepiej pytać: jak kupuje rodzina, w której zwierzę jest jednym z domowników?

Autorką artykułu jest Agnieszka Becler, strateg i facylitatorka w Adres:Media

Chcesz lepiej zrozumieć opiekunów zwierząt i rodziny wielogatunkowe?

Na SmartRaporty.pl dostępne są raporty z serii PETS!, przygotowane z myślą o marketerach, agencjach, strategach i zespołach Customer Insight. W raporcie „Pets! Marketing w rodzinie wielogatunkowej. Nasze zwierzaki i ich opiekunowie” pokazujemy, jak obecność zwierząt domowych wpływa na zachowania konsumenckie, styl życia, decyzje zakupowe i strategie marek. Znajdziesz tu bardziej szczegółowe dane dotyczące kategorii karmy, marek, częstotliwości zakupów i wzorców konsumpcji. Jeżeli potrzebujesz pogłębionej segmentacji, analizy kategorii albo rekomendacji dla konkretnej marki, możemy też przygotować dedykowane badanie lub warsztat strategiczny.

Linkedin reklama PETS

Czytaj także:

Raport „Pets! Marketing w rodzinie wielogatunkowej”
Raport „Pets! Karma dla psów i kotów: konsumpcja i komunikacja”
Kategoria raportów PETS!
Narzędzie TGISmart – sprawdź!

Błękitna strefa w Polsce? Marketing, konsumenci 50+ i nowe scenariusze długiego życia

Przyszlosc to 50 plus

Błękitna strefa z serialu Dana Buettnera: Sardynia, Okinawa,Nicoya i Loma Linda. Zadziałały na wyobraźnię i pokazały długie życie nie jako odległy, medyczny wyjątek, ale jako realny, codzienny styl funkcjonowania: z jedzeniem, ruchem, relacjami, rytmem dnia i poczuciem celu życiowego który sprawia, że chce się rano wyskoczyć z łóżka. Rozpoznanie i nazwanie filarów długowieczności przesunęło długowieczność (i sprawność po 70-tce) z rejonów niemal science fiction w stronę kulturowej afirmacji życia. Bo skoro można żyć dłużej, zdrowiej i aktywniej, to warto zapytać, co temu sprzyja.

W skrócie:
  • Konsumenci 50+ nie są „seniorami z osobnej półki”, ale jedną z najważniejszych grup dla strategii marek w Polsce.
  • Blue Zones i longevity są użyteczne nie dlatego, że Polska jest „błękitną strefą”, ale dlatego, że pomagają inaczej myśleć o dłuższym, aktywnym życiu.
  • Dla marek najważniejsze pola insightów to: jedzenie, codzienny ruch, poczucie celu i relacje społeczne.
  • Największy błąd marketingowy to traktować 50+, 60+, 70+ i 80+ jako jedną grupę albo mówić do nich tylko językiem opieki i ograniczenia.
  • Dla Brand Managerów i Customer Insight to temat nie tylko komunikacji, ale też innowacji, segmentacji, doświadczenia klienta i propozycji wartości.
Dlaczego to ważne w Polsce, tu i teraz?

W Polsce kluczowa jest zmiana podejścia do 50+, bo:

  • rynek będzie coraz mocniej kształtowany przez osoby po pięćdziesiątce:
  • pracujące, opiekujące się innymi, podróżujące, kupujące, chorujące, ćwiczące, rozwijające się,
  • żyjące samotnie albo w nowych układach społecznych.

Od błękitnych stref do longevity: dlaczego długie życie stało się tematem dla marek?

Longevity nie jest dziś wyłącznie tematem dla laboratoriów, biohackingu czy drogich klinik. Jest językiem aspiracji, który dobrze przyjmuje się w naszej kulturze wraz ze zmianami w demografii i współczesną identyfikacją osób po 50-tce. Teraz to już normalne, że chcemy być sprawni długo, dłużej zachować energię, atrakcyjność, samodzielność, ciekawość świata i wpływ na własne życie. Widać to także rynkowo: szereg raportów wskazuje, że healthy aging jest jednym z najistotniejszych obszarów wzrostu w branży wellness, obok m.in. funkcjonalnego żywienia, usług wellbeingowych czy mindfulness, a Global Wellness Institute szacuje wartość globalnej gospodarki wellness na 6,8 bln dolarów w 2024 r., z prognozą wzrostu do 9,8 bln dolarów w 2029 r.

Zrzut ekranu 2026 05 15 203351

Dla marek to ważny sygnał. Jeżeli ludzie podzielają przekonanie, że dłuższe, lepsze życie jest czymś możliwym, pojawia się miejsce na nowe produkty, usługi, rytuały i kategorie: od żywności wspierającej zdrowe nawyki, przez aktywność fizyczną i regenerację, po mieszkanie, podróże, edukację, technologie zdrowotne czy usługi lokalne. Zresztą, nawet samo Blue Zones stało się marką i rozwija współpracę ze społecznościami, organizacjami, szkołami i producentami, czyli dokładnie tam, gdzie idea „live better, longer” zaczyna przekładać się na konkretne rozwiązania.

W Polsce nie mamy błękitnej strefy w sensie demograficznym. Mamy za to brak następstwa pokoleń i coraz wyższy udział najstarszych Polaków w populacji kraju. To z roku na rok coraz większa grupa ludzi, którzy nie chcą być traktowani jako schyłkowa, nieatrakcyjna rynkowo kategoria konsumencka. Chcą żyć, kupować, ćwiczyć, podróżować, remontować, dbać o zdrowie, wyglądać dobrze, uczestniczyć w kulturze i podejmować decyzje po swojemu. I właśnie ta zmiana nastawienia jest dla marketingu szczególnie nośna: starość nie chce już być tożsama z  ograniczeniem, a dłuższe życie coraz częściej widziane jest jako rozwojowy, atrakcyjny i pożądany projekt.

Dla brand managerów, agencji i zespołów Customer Insight oznacza to jedno: 50+ jest jedną z najważniejszych grup, wokół której trzeba będzie projektować komunikację, innowacje produktowe i doświadczenia zakupowe.

Koniec z myśleniem: „seniorzy”. Pora na scenariusze dla dłuższego życia.

W strategiach kierowanych do osób po pięćdziesiątce wiek jest ważną informacją, ale nie powinien być jedynym kryterium. To dobry punkt orientacyjny, lecz dopiero styl życia, potrzeby, aspiracje i konkretne sytuacje pokazują, gdzie marka może być naprawdę użyteczna.

Opis wyłącznie demograficzny nie jest dziś jednoznaczny, nawet grupa równolatków wśród 50+ nie jest jednorodna. „Kobieta 55 lat” albo „mężczyzna 62 lata” nie mówią jeszcze prawie nic o stylu życia, aspiracjach, kondycji, dochodzie, relacjach rodzinnych, pracy, potrzebach zdrowotnych czy otwartości na nowe produkty. W jednej grupie wiekowej mogą spotkać się osoby intensywnie pracujące, osoby opiekujące się rodzicami, świeżo upieczeni dziadkowie, single, osoby po rozwodzie, fani Depeche Mode, biegacze, ogrodnicy, właściciele psów, podróżnicy, osoby zmagające się z chorobą przewlekłą i osoby, które właśnie zaczynają „drugą dorosłość”.

Dlatego lepsze pytanie dla strategii brzmi nie: jak mówić do seniorów? A „jak nasza marka może być użyteczna w dłuższym, bardziej zróżnicowanym życiu”? Jaką wartość możemy oferować najstarszym już, a jaką w przyszłości, opracowując nowe produkty i usługi?

Zrzut ekranu 2026 05 15 203512

Cztery pola, w których marki powinny szukać insightów 50+

Koncepcja błękitnych stref bywa opisywana przez tzw. Power 9: zestaw wspólnych praktyk obserwowanych w społecznościach długowiecznych, takich jak naturalny ruch, poczucie celu, redukcja stresu, dieta z dużym udziałem roślin czy silne relacje. Na potrzeby pracy strategicznej można przełożyć ją na cztery bardzo praktyczne pola insightów.

1. Jedzenie: od  ogólnego „jedz zdrowiej” do realnej propozycji wartości

Zdrowe odżywianie stało się jednym z najbardziej konkurencyjnych pól komunikacyjnych dla wielu kategorii. Wiele marek może dziś powiedzieć, że ich produkt jest „lżejszy”, „naturalny”, „dobry dla organizmu” albo wpisuje się w „lepszy styl życia”. Jednak dla konsumentów 50+ zdrowie ma szczególne znaczenie – którego młodsi po prostu doświadczają inaczej. Dla 50+ zdrowie wiąże się z bardzo konkretną stawką: utrzymaniem energii, sprawności, samodzielności i dobrej jakości codziennego funkcjonowania.

To ważna szansa dla FMCG, retailu, marek kulinarnych, suplementów, OTC, cateringu, gastronomii i marek convenience. Warunek jest jednak jeden: komunikacja nie może zatrzymać się na ogólnym postulacie „jedz zdrowiej”. W grupie 50+ szczególnie istotne staje się przełożenie wiedzy o odżywianiu na realne rozwiązania: produkty, formaty, porcje, składy, rytuały zakupowe i kulinarne, które pomagają konsumentom podejmować lepsze decyzje bez poczucia rewolucji w codziennym życiu.

Potrzebne są więc bardzo konkretne odpowiedzi: co ułatwia zmianę nawyków żywieniowych, jeśli dotychczasowe nie wspierają zdrowia? Co pomaga gotować dla jednej lub dwóch osób po wyprowadzce dzieci? Jak projektować produkty dla osób, które chcą ograniczyć mięso, sól, cukier albo ultra-przetworzoną żywność, ale nie chcą, by marka mówiła do nich tonem eksperta pouczającego pacjenta? Jak połączyć wygodę, smak, przyzwyczajenia i realną wartość zdrowotną?

Tu insight nie brzmi: „chcę być fit”. Może brzmieć znacznie poważniej: „chcę mieć poczucie, że moje codzienne wybory pomagają mi zachować siłę, sprawność i wpływ na własne życie” czy „dzięki jedzeniu mam więcej energii i klarowności myślenia”.

2. Ruch: nie tylko sport, ale codzienna mobilność

W błękitnych strefach ruch nie zawsze ma postać treningu. Częściej jest po prostu wbudowany w codzienność: chodzenie, prace ogrodowe, chodzenie po schodach, krzątanie się, praca rękami, lokalna aktywność, życie poza kanapą.

To wszystko nie jest potencjałem tylko w kategorii odzieży sportowej; to temat dla deweloperów, urbanistów, centrów handlowych, marek odzieżowych, aplikacji zdrowotnych, turystyki, samorządów, ogrodnictwa, wyposażenia domu i usług lokalnych.

Dla agencji reklamowej to też ciekawy obszar przetargowy. Jeżeli marka chce „aktywizować 50+”, nie wystarczy pokazać uśmiechniętą parę z kijkami do nordic walking. Trzeba zrozumieć, jaki typ ruchu jest realny, przyjemny, społeczny i możliwy do utrzymania.

3. Cel: druga dorosłość zamiast końcówki aktywności

Jednym z najbardziej niedocenianych tematów w ofertach i komunikacji do 50+ jest poczucie celu. Po pięćdziesiątce czy sześćdziesiątce ludzie nie przestają mieć ambicji, projektów i planów. A jeśli faktycznie poczucie celu ich opuszcza, dla zdrowia i długiego życia w zdrowiu konieczne staje się profesjonalne wsparcie – właśnie po to, by nie słabnąć, nie chorować.

Czasem celem jest dalsza praca. Czasem uczestnictwo w życiu rodziny. Czasem rozwój zainteresowań, Uniwersytet Trzeciego Wieku albo podróżowanie. Czasem odbudowa życia po rozstaniu. Czasem zdrowienie. Czasem aktywność społeczna. Czasem po prostu odzyskanie własnego czasu.

Marki, które widzą w 50+ wyłącznie „potrzebę opieki”, będą coraz częściej rozmijały się z rzeczywistością i traciły okazje. Owszem, opieka jest ważna. Ale obok niej rośnie ogromny obszar rynkowy wokół sprawczości: „mogę”, „wybieram”, „wracam”, „zaczynam”, „mam jeszcze wiele przed sobą”.

4. Relacje: społeczny wymiar longevity jako pole innowacji dla marek

Samotność, relacje rodzinne, życie sąsiedzkie, wspólnotowość, przynależność i aktywność lokalna nie są „miękkim” dodatkiem do zdrowia. Coraz częściej trzeba traktować je jako istotny wymiar dobrostanu – obok kondycji fizycznej, odżywiania czy profilaktyki. Dla grupy 50+ i 60+ relacje mogą decydować o jakości codzienności, motywacji do aktywności, poczuciu bezpieczeństwa i gotowości do korzystania z usług czy produktów poza domem.

To ważne strategicznie, bo otwiera temat longevity dla kategorii, które pozornie nie mają wiele wspólnego ze zdrowiem: nieruchomości, bankowości, ubezpieczeń, retailu, kultury, rozrywki, edukacji, turystyki, gastronomii czy usług lokalnych. W każdej z tych branż można zapytać nie tylko o funkcjonalny benefit produktu, ale też o to, czy marka ułatwia uczestnictwo, kontakt, wspólne spędzanie czasu, międzypokoleniowość albo utrzymywanie codziennych rytuałów.

W praktyce może to oznaczać projektowanie miejsc, usług, ofert i komunikacji, które nie zamykają konsumenta 50+ w roli osoby wymagającej opieki, ale wzmacniają jego obecność w życiu społecznym. Marka, która pomaga ludziom częściej wychodzić z domu, spotykać się, robić coś razem, utrzymywać kontakt z rodziną albo budować własne rytuały, nie tylko korzysta z trendu długowieczności. Może stać się realną częścią infrastruktury dłuższego, bardziej aktywnego życia.

Dwa modele zdrowia: technologiczny i sprawczo-naturalny

W marketingu zdrowia i dobrostanu coraz wyraźniej widać dwa równoległe sposoby myślenia.

Pierwszy to model technologiczny: monitoring, diagnostyka, aplikacje, urządzenia, telemedycyna, AI, wearables, personalizacja, analiza parametrów. To podejście będzie rosło, bo odpowiada na realne potrzeby: kontroli, bezpieczeństwa, szybkiej reakcji w przypadku problemów, błyskawicznego dostępu do danych, wsparcia w chorobach przewlekłych.

Drugi to model sprawczo-naturalny: sen, oddech, dieta, ruch, redukcja stresu, relacje, natura, rytuały, praca z nawykami. Tu człowiek nie jest tylko pacjentem podłączonym do systemu, ale osobą, która uważa, że człowiek może zdrowieć sam – a medycyna tylko ma w tym pomagać.

Dla marek ciekawe są potencjały obu tych podejść. Jedna grupa konsumentów będzie chciała więcej pomiarów, kontroli i profesjonalnej opieki. Druga będzie szukała głębi, naturalności i poczucia, że nie wszystko trzeba od razu technicznie „medykalizować”. W praktyce wiele osób będzie łączyć oba podejścia, rozciągając koszyk.

Zrzut ekranu 2026 05 15 203413

50+ nie jest grupą jednorodną

W pracy z grupą 50+ szczególnie groźne są dwa uproszczenia.

Pierwsze: że wszyscy 50+ są tacy sami. Nie są. Pięćdziesięciolatek i osiemdziesięciolatka formalnie należą do szerokiej, starszej części populacji, ale ich codzienność, potrzeby i kody kulturowe będą często kompletnie różne. To nie truizm – wiele podobieństw i róznic, nie zawsze intuicyjnych, wychodzi w badaniach porównawczych kohort 50, 60 i 70+ – dokładnie takich, jakich używamy w serii raportów „Przyszłość to 50+”.

Drugie: że 50+ trzeba pokazywać albo jako osoby potrzebujące opieki, kruche – albo jako ekstremalnie aktywnych „super-seniorów”. To również pułapka. Owszem, rośnie widoczność osób starszych na siłowni, na SUP-ie, w podróży, w social mediach, w modzie, w sporcie, w kulturze. Jednak nie jest to okazja do wykorzystywania nieautentycznych, przerysowanych visuali.

Dobra strategia powinna widzieć pełne spektrum: od potrzeby opieki po potrzebę przygody, od bezpieczeństwa po ekspresję, od choroby przewlekłej po ambicję sportową, od oszczędności po premium, od tradycji po popkulturę. Dlatego dla Customer Insight kluczowe nie jest samo pytanie o wiek, ale  mapowanie stylów życia, barier, aspiracji, kategorii zakupowych i momentów zmiany.

Co to oznacza w kategoriach?

W FMCG oznacza to konieczność pracy nad produktami, które wspierają zdrowe nawyki – ale te naprawdę zdrowe; dlatego część marek stanie być może w pewnym momencie przed koniecznością przedefiniowania propozycji wartości. W retailu myślenie o 50+ to myślenie o dostępności, wygodzie, mniejszych gospodarstwach domowych, jakości i doświadczeniu zakupowym. W kategoriach fashion – odejście od założenia, że chęć na fajny wygląd kończy się po czterdziestce. W farmacji i OTC – lepsze rozumienie granic i przejść między leczeniem, profilaktyką i codziennym dobrostanem.

Dla banków i ubezpieczycieli 50+ to nie tylko emerytura, ale też bezpieczeństwo finansowe, transfery rodzinne, nowe związki, opieka, mieszkanie, zdrowie, podróże i dziedziczenie. Dla deweloperów – nie tylko „mieszkania dla seniorów”, ale projektowanie sąsiedztw, które sprzyjają relacjom, mobilności i międzypokoleniowości.

Dla marek kultury i rozrywki – ogromny temat uczestnictwa tej grupy, ich rozkwitu, rozwoju, twórczego wkładu i oczywiście odbioru kultury. Dzisiejsi 50- i 60-latkowie nie wychowali się przecież wyłącznie na repertuarze „dla seniorów” – to twórcy i uczestnicy popkultury, koncertów, festiwali, kina, seriali, social mediów. Mogą chodzić spać wcześniej, ale nie przestali mieć gustu, pamięci pokoleniowej i potrzeby bycia częścią świata.

Pytania kontrolne dla brand managera i zespołu Customer Insight

Przed kolejną strategią, kampanią albo przetargiem, sprawdź:

  1. Czy w naszej kategorii 50+ są traktowani jako pełnoprawni konsumenci, czy jako „dodatek demograficzny”?
  2. Jakie konkretne sytuacje życia po pięćdziesiątce uruchamiają zakup?
  3. Czy pokazujemy wiek przez stereotyp, czy przez styl życia i potrzebę?
  4. Czy nasz język wzmacnia sprawczość, czy niechcący infantylizuje?
  5. Czy mamy dane o różnicach między 50+, 60+, 70+ i 80+, czy wrzucamy je do jednego worka?
  6. Czy nasza marka pomaga dłużej żyć, lepiej żyć, łatwiej żyć — czy tylko używa „silver” jako etykiety?

Największy błąd: mówić o starzeniu tak, jakby dotyczyło kogoś innego

Marketing często traktuje starzenie jako temat „o nich”. O osobach starszych, seniorach, emerytach, opiekunach, pacjentach. Tymczasem starzenie dotyczy całego rynku. Dzisiejsi czterdziestolatkowie za chwilę będą pięćdziesięciolatkami. Dzisiejsi pięćdziesięciolatkowie przez kolejne dekady będą jedną z najważniejszych grup konsumenckich w Polsce. To oznacza, że marki nie mogą odkładać tego tematu na później. Później będzie… za późno: będą nietrafione produkty oparte na stereotypach, przepuszczone okazje rynkowe, zbyt wąska komunikacja i konkurenci, którzy wcześniej zrozumieją zmianę.

Błękitna strefa w Polsce może nie istnieje jako konkretne miejsce, ale… jako kierunek myślenia jest bardzo użyteczna. Pomaga zadawać dobre, przyszłościowe, autentyczne rynkowo pytania – nie tylko o to, jak „sprzedać” produkt osobom 50+, ale jaką rolę marka może odegrać w dłuższym, zdrowszym, bardziej aktywnym i bardziej społecznym życiu. A to jest już nie tylko temat demograficzny – to temat w pełni strategiczny.

Chcesz lepiej zrozumieć konsumentów 50+?

W Smartraportach analizujemy grupę 50+ nie jako jednorodny segment, ale jako rosnący, zróżnicowany i strategicznie ważny rynek. W serii raportów „Przyszłość to 50+” łączymy dane konsumenckie, insighty kulturowe i perspektywę marketingową, żeby pokazać, gdzie naprawdę powstają nowe potrzeby, napięcia i szanse dla marek. To wiedza przydatna zarówno dla brand managerów, jak i agencji przygotowujących strategie, przetargi, koncepty komunikacyjne i nowe propozycje wartości.

Jakie dane warto mieć?

W raportach z serii Przyszłość to 50+

  • różnice między kohortami 50+, 60+, 70+, 80+;
  • style życia i momenty zmiany;
  • kategorie zakupowe i budżety;
  • zdrowie, relacje, mobilność, samotność, aktywność;
  • język i obrazy, które budują sprawczość zamiast infantylizacji.

Autorką artykułu jest Agnieszka Becler, strateg i facylitatorka w Adres:Media

Zrzut ekranu 2026 05 15 203527

Kategoria raportów PETS!
Narzędzie TGISmart – sprawdź!

Pokolenia w marketingu – dlaczego wiek to za mało?

2 2

Czy w działaniach marketingowych i reklamowych Tobie także jest coraz trudniej docierać do odbiorców? Dzieje się tak dlatego, że tradycyjne segmentacje demograficzne stracą dziś na skuteczności. Nasze doświadczenia pozwalają nam stwierdzić, że kluczem do efektywnej komunikacji nie jest już wiek odbiorcy, lecz jego przynależność pokoleniowa – ta zaś determinowana jest przez wspólnotę doświadczeń kulturowych, społecznych i historycznych.

Pokolenia dorastają w różnych warunkach historycznych, społecznych i gospodarczych, co kształtuje ich unikalne kody tożsamościowe. Inaczej reagują na otaczającą rzeczywistość, inaczej podejmują kluczowe decyzje. Wiedza o mechanizmach tych decyzji pozwala lepiej zarządzać marką. Właściwe zrozumienie tożsamości generacji nie opiera się już wyłącznie na kryteriach metrykalnych. Niezbędne jest rozpoznanie różnic w postawach, poglądach, wartościach oraz poznanie okoliczności, w jakich się kształtowały.

marketing pokolen

Dlaczego pokolenia, a nie wiek?

Opracowując raport Marketing Pokoleń zwróciliśmy uwagę, że postawy, zachowania, wartości czy potrzeby charakterystyczne dla danego pokolenia towarzyszą mu przez całe życie, niezależnie od zmieniającego się wieku danej generacji. Mogą być one nieznacznie korygowane zmieniającą się sytuacją na rynku czy na świecie.

Uważamy, że każdy z nas rodzi się w określonej generacji i pozostaje w niej na zawsze, choć z czasem się zestarzeje. Nasz bagaż wartości, oczekiwań i uniwersalnych potrzeb pozostanie jednak stosunkowo niezmienny, ponieważ są to elementy, które nas ukształtowały jako nasz ‚posag pokoleniowy’.

 Oznacza to między innymi, że:

  • Pokolenie Z (urodzeni po 1996 r.) cenią sobie indywidualizm i cyfrową swobodę,
  • Pokolenie Y (1981-1995) stawiają na doświadczenia ponad posiadanie,
  • Pokolenie X (1965-1980) kieruje się ambicją i statusem społecznym,
  • Baby Boomers (przed 1965) opierają się na doświadczeniu i stabilności.

Komunikując wyłącznie do grupy wiekowej, ryzykujemy, że nasz przekaz trafi na różne pokolenia o odmiennych wartościach, lub że nasza grupa docelowa „wyrośnie” z targetu, pozostawiając go pustym.

Kluczowe różnice między pokoleniami

Dane z raportu Marketing Pokoleń wskazują jednoznacznie na istotne różnice w zachowaniach konsumenckich, na przykład:

Media i rozrywka – podczas gdy Pokolenia Z i Y dominują w cyfrowych kanałach, starsze pokolenia wciąż preferują tradycyjne media.

Zakupy –  młodsi konsumenci częściej wybierają e-commerce, podczas gdy Baby Boomers pozostają lojalni wobec stacjonarnych sklepów.

Finanse – obawy ekonomiczne silniej wpływają na decyzje zakupowe X i Boomersów, podczas gdy Pokolenia Z i Y częściej kierują się wygodą i nowoczesnymi rozwiązaniami.

Wartości życiowe – segmentacja Life Values pokazuje, że: Pokolenie Z skłania się ku przygodzie i samorealizacji, Pokolenie Y łączy idealizm z pragmatyzmem, Pokolenia X i Boomersi cenią bezpieczeństwo i stabilność.

Pokolenia

Jak możesz wykorzystać tę wiedzę w marketingu?

Personalizuj komunikację. Uwzględniaj kontekst historyczny. Monitoruj zmiany pokoleniowe. 

Nie wystarczy mówić „do młodych” lub „do starszych”. Ważniejsze jest zrozumienie, jakie wartości i doświadczenia kształtują daną generację. Dla Boomersów ważne będą nawiązania do transformacji gospodarczej, a dla Pokolenia Z do cyfrowej rewolucji.

Więcej wniosków i rekomendacji zawarliśmy w pełnym raporcie Kantar „Marketing pokoleń” który powstał głównie w oparciu o wyniki badania TGI – największego badania konsumenckiego w Polsce, realizowanego nieprzerwanie od 1998 roku, stałego monitoringu konsumpcji, wartości, potrzeb, zachowań, stylów życia czy motywacji kolejnych pokoleń polskich konsumentów. Nasze wnioski zostały wzbogacone o jakościowe badania etnograficzne i dalsze badania ilościowe oraz zewnętrzne źródła danych jak GUS. Szeroka perspektywa niniejszego opracowania ma charakter kompleksowy zarówno ze względu na różnorodność tematyki jak i prześledzenie zmian z przeszłości.

Pokolenie 50+ czyli marketing w nowej rzeczywistości demograficznej

50 zdjecia okladkowe Obraz7 scaled 1

Po raz pierwszy w historii społecznej i gospodarczej Polski struktura wieku społeczeństwa dynamicznie przyrasta na korzyść dojrzałych dorosłych oraz starszych dorosłych. Obecnie w Polsce osoby 50+ stanowią ponad 1/3 społeczeństwa. Prognoza na 2042 rok mówi o wzroście ich udziału do połowy populacji.

Zmiany demograficzne zachodzące w Polsce są przełomowe. Zauważamy jak konsekwencje tych zmian nie ograniczają się wyłącznie do systemu emerytalnego, czy rynku pracy. Coraz wyraźniej wpływają także na sposób, w jaki projektujemy komunikację marketingową, konstruujemy oferty i myślimy o konsumentach. Zmienia się nie tylko struktura wieku społeczeństwa, zmienia się również definicja „dojrzałości” i sposób, w jaki starsze grupy wiekowe funkcjonują w życiu społecznym, kulturowym i gospodarczym.

Odwrócona piramida wieku

W 2024 roku osoby po 50. roku życia stanowią już ponad 1/3 polskiej populacji. Prognozy na rok 2042 mówią o wzroście ich udziału do 50%. Po raz pierwszy w historii Polski tak duża część społeczeństwa znajduje się po „pięćdziesiątce”, a tempo tego procesu jest wyjątkowo dynamiczne. O ile jeszcze dekadę temu mówiono o starzeniu się społeczeństwa głównie w kontekście wyzwań systemowych, dziś coraz częściej dostrzegany jest potencjał, który niesie ta zmiana dla rynku.

Nadszedł czas, by zauważyć, że nie ma jednego modelu starzenia się. I że siwizna czy bycie 50-latkiem nie oznacza automatycznie starości. Dziś dłużej żyjemy w zdrowiu, sprawności i w aktywności konsumenckiej. W efekcie strategie marketingowe wychodzą coraz częściej od postaw, zachowań, stylu życia i aspiracji, nie wynikają już z prostej demografii – komentuje Mateusz Jaworowski, Client Director, Kantar Polska.

Starzenie się bez starości – redefinicja życia po pięćdziesiątce

Współcześni 50-, 60- czy 70-latkowie znacząco różnią się od swoich rówieśników sprzed dwóch dekad. Styl życia, aspiracje i wzorce konsumpcji tej grupy nie pasują do stereotypowego wizerunku „seniora”. Jak podkreślają autorzy raportu „Przyszłość to 50+”, nie istnieje już jeden model starzenia się. Dojrzałość przestała być synonimem bierności, ograniczeń czy rezygnacji z nowoczesności.

Dziś osoby 50+:

  • są aktywne zawodowo, podróżują, ćwiczą, rozwijają się,
  • chętnie korzystają z mediów cyfrowych, w tym Instagrama czy TikToka,
  • dokonują zakupów online na poziomie porównywalnym do młodszych pokoleń (np. osoby 50–59 kupują w sieci równie często jak ogół Polaków: 76% vs 75%).

To konsumenci świadomi, lojalni i często skłonni do wyborów jakościowych – 69% z nich uważa, że za lepszy produkt warto zapłacić więcej (wskazują tak częściej, niż cała populacja).

Niewidzialni dla marketingu?

Pomimo skali i potencjału grupa 50+ wciąż bywa marginalizowana w strategiach marketingowych. Przez lata rynek komunikacji koncentrował się niemal wyłącznie na konsumentach w wieku 16–49 lat, uznając ich za grupę najbardziej atrakcyjną biznesowo. Dziś to podejście podlega rewizji.

Zmienia się podejście do starzenia się i starości, a więc także do apoteozy młodości. Jeśli coś się starzeje, to nasze wyobrażenia o 50+. Wkraczamy w erę długowieczności i przedłużonej sprawności. Czas przestać traktować 50+ jak jednolitą grupę „seniorów”. Są to ludzie różnorodni, zróżnicowani pod względem stylu życia, motywacji i potrzeb. Strategia marketingowa nie może opierać się wyłącznie na wieku biologicznym. Dziś punktem wyjścia powinna być obserwacja postaw, wartości i sposobów konsumpcji.
– Agnieszka Becler, strateg i facylitator, Adres:Media

Rynek paradoksów

Dojrzali konsumenci to także przestrzeń rynkowych paradoksów: najstarsi korzystają z najmłodszych mediów, a najmłodsze pokolenia – jak wskazuje nasz raport – będą wkrótce tworzyć miejsca pracy dla tych najstarszych. Co więcej, osoby 50+ aktywnie uczestniczą w popkulturze, są jej współtwórcami, a nie tylko widzami. Kwestionują stereotypy i oczekują komunikatów adresowanych do ich grupy,  lecz nie protekcjonalnych, a partnerskich.

raport przyszlosc 50 plus

Nasze obserwacje, dane oraz kompleksową analizę rynku 50+ w Polsce – zarówno w ujęciu demograficznym, jak i społecznym, kulturowym i konsumenckim – zawarliśmy w raporcie „Przyszłość to 50+. Marketing w tyglu demograficznych zmian”. Pełny raport pobierzesz w kategorii Raporty syndykatowe na platformie SmartRaporty.pl.

Raport zawiera:

  • dane i analizy dla trzech segmentów wiekowych: 50–59, 60–69 oraz 70+,
  • przegląd nawyków zakupowych, korzystania z mediów, stylów życia,
  • analizę norm kulturowych i stereotypów dotyczących starzenia się,
  • rekomendacje dla działań pro-agingowych w marketingu i komunikacji,
  • odniesienia do unijnych polityk i agend ESG.

Jeśli na co dzień odpowiadasz za strategię, komunikację i rozwój produktów w organizacji, chcesz skutecznie odpowiadać na zmieniającą się rzeczywistość demograficzną na polskim rynku, będzie to dla Ciebie wartościowe źródło wiedzy.